ನಿಮಗೆ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಬಗ್ಗೆ ಪ್ರಶ್ನೆಗಳಿದೆಯೇ? SIP, Flexicap, ಹಣ ಹಿಂಪಡೆಯುವ ರೀತಿ ಇತ್ಯಾದಿ ವಿಷಯಗಳ ಬಗ್ಗೆ ಸಾಮಾನ್ಯವಾಗಿ ಕೇಳಲಾಗುವ ಪ್ರಶ್ನೆಗಳಿಗೆ ಇಲ್ಲಿವೆ ಸರಳ ಉತ್ತರಗಳು.
1. ನಾನು ಯಾವಾಗ ಬೇಕಾದರೂ ಹಣ ಹಿಂಪಡೆಯಬಹುದೇ?
ಬಹುತೇಕ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ನೀವು ಹಣವನ್ನು ಹಿಂಪಡೆಯಬಹುದು.
Open-ended ಫಂಡ್ಗಳಲ್ಲಿ ಯಾವಾಗ ಬೇಕಾದರೂ ಹಿಂಪಡೆಯಬಹುದು.
Close-ended ಫಂಡ್ಗಳಲ್ಲಿ ನಿರ್ದಿಷ್ಟ ಅವಧಿಯ ನಂತರ ಮಾತ್ರ ಸಾಧ್ಯ.
ಸಾಮಾನ್ಯವಾಗಿ equity ಫಂಡ್ಗಳಲ್ಲಿ 2–3 ದಿನಗಳು, ಮತ್ತು debt ಫಂಡ್ಗಳಲ್ಲಿ 1–2 ದಿನಗಳಲ್ಲಿ ಹಣ ಸಿಗುತ್ತದೆ. ಕೆಲವು ಸಂದರ್ಭಗಳಲ್ಲಿ exit load ಮತ್ತು ತೆರಿಗೆ ಅನ್ವಯಿಸಬಹುದು. ಹಣ ಹಿಂಪಡೆಯುವ ಮೊದಲು ನಿಯಮಗಳನ್ನು ತಿಳಿದುಕೊಳ್ಳುವುದು ಮುಖ್ಯ.
2. ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಷೇರುಗಳಿಗಿಂತ ಸುರಕ್ಷಿತವೇ?
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ಒಂದೇ ಷೇರಿನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದಕ್ಕಿಂತ ಸುರಕ್ಷಿತವೆಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ, ಏಕೆಂದರೆ ಅವು ಹಲವಾರು ಷೇರುಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತವೆ.
ಆದರೆ ಅಪಾಯ ಸಂಪೂರ್ಣ ಇಲ್ಲ ಎನ್ನುವಂತಿಲ್ಲ.
Equity ಫಂಡ್ಗಳು – ಹೆಚ್ಚು ಅಪಾಯ, ಹೆಚ್ಚು ಲಾಭ ಸಾಧ್ಯತೆ
Debt ಫಂಡ್ಗಳು – ಕಡಿಮೆ ಅಪಾಯ, ಕಡಿಮೆ ಲಾಭ
Hybrid ಫಂಡ್ಗಳು – ಮಧ್ಯಮ ಅಪಾಯ, ಮಧ್ಯಮ ಪ್ರಮಾಣದ ಲಾಭ
ನಿಮ್ಮ ಗುರಿ ಮತ್ತು ಅವಧಿಗೆ ಅನುಗುಣವಾಗಿ ಆಯ್ಕೆ ಮಾಡಬೇಕು.
3. ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಮತ್ತು ಷೇರು ಮಾರುಕಟ್ಟೆ ಒಂದೇನಾ?
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಮತ್ತು ಷೇರು ಮಾರುಕಟ್ಟೆ ಒಂದೇ ಅಲ್ಲ. ಷೇರುಗಳಲ್ಲಿ ನೀವು ನೇರವಾಗಿ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತೀರಿ. ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಲ್ಲಿ ನಿಮ್ಮ ಹಣವನ್ನು ಪರಿಣಿತರಾದ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ಗಳು ನಿರ್ವಹಿಸುತ್ತಾರೆ.
4. ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಮೇಲೆ ಸಾಲ ಪಡೆಯಬಹುದೇ?
ಹೌದು, ಪಡೆಯಬಹುದು. ಬ್ಯಾಂಕ್ಗಳು ಅಥವಾ NBFCಗಳು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಯುನಿಟ್ಗಳನ್ನು ಅಡಮಾನವಾಗಿ ತೆಗೆದುಕೊಂಡು ಸಾಲ ನೀಡುತ್ತವೆ. ಸಾಮಾನ್ಯವಾಗಿ 50–80% ಮೌಲ್ಯದವರೆಗೆ ಸಾಲ ಸಿಗಬಹುದು.
ಆದರೆ ಆದರೆ ಸಾಲ ಪಡೆಯುವ ಮುನ್ನ ನಿಯಮಗಳು ಮತ್ತು ಅಪಾಯಗಳನ್ನು ಗಮನಿಸುವುದು ಮುಖ್ಯ.
5. Lump sum ಮತ್ತು SIP ನಡುವಿನ ವ್ಯತ್ಯಾಸ
ಒಮ್ಮೆಲೇ ಹಣ ಹೂಡಿಸುವುದು lump sum. ನಿಯಮಿತವಾಗಿ ಹೂಡಿಸುವುದು SIP.
SIP ಮೂಲಕ ಹೂಡಿಕೆ ಮಾಡಿದರೆ ಮಾರುಕಟ್ಟೆಯ ಏರುಪೇರುಗಳ ಪರಿಣಾಮ ಕಡಿಮೆಯಾಗುತ್ತದೆ ಮತ್ತು ನಿಯಮಿತ ಹೂಡಿಕೆ ಸಾಧ್ಯವಾಗುತ್ತದೆ.
ಇನ್ನಷ್ಟು ಪ್ರಶ್ನೆಗಳು
Multicap ಮತ್ತು Flexicap ನಡುವಿನ ವ್ಯತ್ಯಾಸ
Multicap ಫಂಡ್ಗಳು large, mid, small capಗಳಲ್ಲಿ ನಿಗದಿತ ಪ್ರಮಾಣದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತವೆ. Flexicap ಫಂಡ್ಗಳು ಪರಿಸ್ಥಿತಿಗೆ ಅನುಗುಣವಾಗಿ ಹೂಡಿಕೆ ಬದಲಾಯಿಸಬಹುದು.
Flexicap ಉತ್ತಮ ಆಯ್ಕೆಯೇ?
Flexicap ಫಂಡ್ಗಳು ವಿಭಿನ್ನ ವಿಭಾಗಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಅವಕಾಶ ನೀಡುತ್ತವೆ.
ಅವು ಸ್ಥಿರತೆ ಮತ್ತು ಬೆಳವಣಿಗೆಯನ್ನು ಒಟ್ಟಿಗೆ ನೀಡುವ ಸಾಧ್ಯತೆ ಇರುತ್ತದೆ.
4% SWP ನಿಯಮ ಏನು?
ಪ್ರತಿ ವರ್ಷ ನಿಮ್ಮ ಹೂಡಿಕೆಯ 4% ಹಣವನ್ನು ಹಿಂಪಡೆಯುವ ವಿಧಾನ. ಇದು ನಿವೃತ್ತಿ ನಂತರ ಆದಾಯ ಪಡೆಯಲು ಬಳಸಲಾಗುತ್ತದೆ.
NAV ಎಂದರೇನು?
NAV ಎಂದರೆ ಮ್ಯೂಚುಯಲ್ ಫಂಡ್ನ ಒಂದು ಯುನಿಟ್ನ ಮೌಲ್ಯ. ಪ್ರತಿ ದಿನ ಮಾರುಕಟ್ಟೆ ಮೌಲ್ಯದ ಆಧಾರದ ಮೇಲೆ ಲೆಕ್ಕ ಹಾಕಲಾಗುತ್ತದೆ.
Total Expense Ratio (TER)
ನಿಮ್ಮ ಹಣವನ್ನು ನಿರ್ವಹಿಸಲು ಫಂಡ್ ತೆಗೆದುಕೊಳ್ಳುವ ವಾರ್ಷಿಕ ಶುಲ್ಕ. ಇದು NAVನಲ್ಲಿ ಒಳಗೊಂಡಿರುತ್ತದೆ.
ಅಂತರಾಷ್ಟ್ರೀಯ ಫಂಡ್
ವಿದೇಶಿ ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ಅವಕಾಶ. ಆದರೆ ಅಪಾಯ ಮತ್ತು ನಿಯಮಗಳನ್ನು ಗಮನಿಸಬೇಕು.
Alpha ಮತ್ತು Beta
Alpha — ಮಾರುಕಟ್ಟೆಗಿಂತ ಹೆಚ್ಚು ಲಾಭ ಪಡೆಯುವುದು.
Beta — ಮಾರುಕಟ್ಟೆಗಿಂತ ಹೆಚ್ಚು ಅಸ್ಥಿರತೆ ಅನುಭವಿಸುವುದು
SIPನ್ನು ಬದಲಾಯಿಸಬಹುದೇ?
ಹೌದು. ನೀವು ನಿಲ್ಲಿಸಬಹುದು, ಹೆಚ್ಚಿಸಬಹುದು ಅಥವಾ ಕಡಿಮೆ ಮಾಡಬಹುದು.
XIRR ಎಂದರೇನು?
ಇದು ನಿಮ್ಮ ನಿಜವಾದ ಲಾಭವನ್ನು ಲೆಕ್ಕ ಹಾಕುವ ವಿಧಾನ. SIP ಅಥವಾ ಹಲವು ವ್ಯವಹಾರಗಳಿದ್ದಾಗ ಉಪಯುಕ್ತವಾಗಿದೆ.
ಭಾರತದಲ್ಲಿ equity ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಲಾಭಕ್ಕೆ ತೆರಿಗೆ ಹೇಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ?
ಮ್ಯೂಚುವಲ್ ಫಂಡ್ನಿಂದ ಲಭಿಸುವ ಲಾಭವನ್ನು ಮೂಲಧನ ಲಾಭ ತೆರಿಗೆ (Capital Gain Tax) ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ. ತೆರಿಗೆ ದರವು ಹೂಡಿಕೆ ಹಿಡಿದಿಟ್ಟ ಅವಧಿಯ ಮೇಲೆ ಅವಲಂಬಿತವಾಗಿರುತ್ತದೆ.
2025ರ ನಿಯಮಗಳ ಪ್ರಕಾರ:
1 ವರ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ಅವಧಿಗೆ ಹೂಡಿಕೆ ಹಿಡಿದಿದ್ದರೆ, ಅದನ್ನು ದೀರ್ಘಕಾಲದ ಲಾಭ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ. ಒಂದು ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ₹1.25 ಲಕ್ಷ ಮೀರಿದ ಲಾಭದ ಮೇಲೆ 12.5% ತೆರಿಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ. 1 ವರ್ಷಕ್ಕಿಂತ ಕಡಿಮೆ ಅವಧಿಯಲ್ಲಿ ಮಾರಿದರೆ, ಅದನ್ನು ಕಡಿಮೆ ಅವಧಿಯ ಲಾಭ ಎಂದು ಪರಿಗಣಿಸಲಾಗುತ್ತದೆ ಮತ್ತು 20% ತೆರಿಗೆ ವಿಧಿಸಲಾಗುತ್ತದೆ. ಈ ತೆರಿಗೆ ದರಗಳು ಕಾಲಕಾಲಕ್ಕೆ ಹಣಕಾಸು ಸಚಿವಾಲಯದ ನಿರ್ಧಾರಗಳ ಪ್ರಕಾರ ಬದಲಾಗಬಹುದು. ಇತ್ತೀಚಿನ ಮಾಹಿತಿಗಾಗಿ ಆದಾಯ ತೆರಿಗೆ ವೆಬ್ಸೈಟ್ ಪರಿಶೀಲಿಸುವುದು ಉತ್ತಮ.
Direct ಮತ್ತು Regular ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳ ನಡುವಿನ ವ್ಯತ್ಯಾಸ ಏನು?
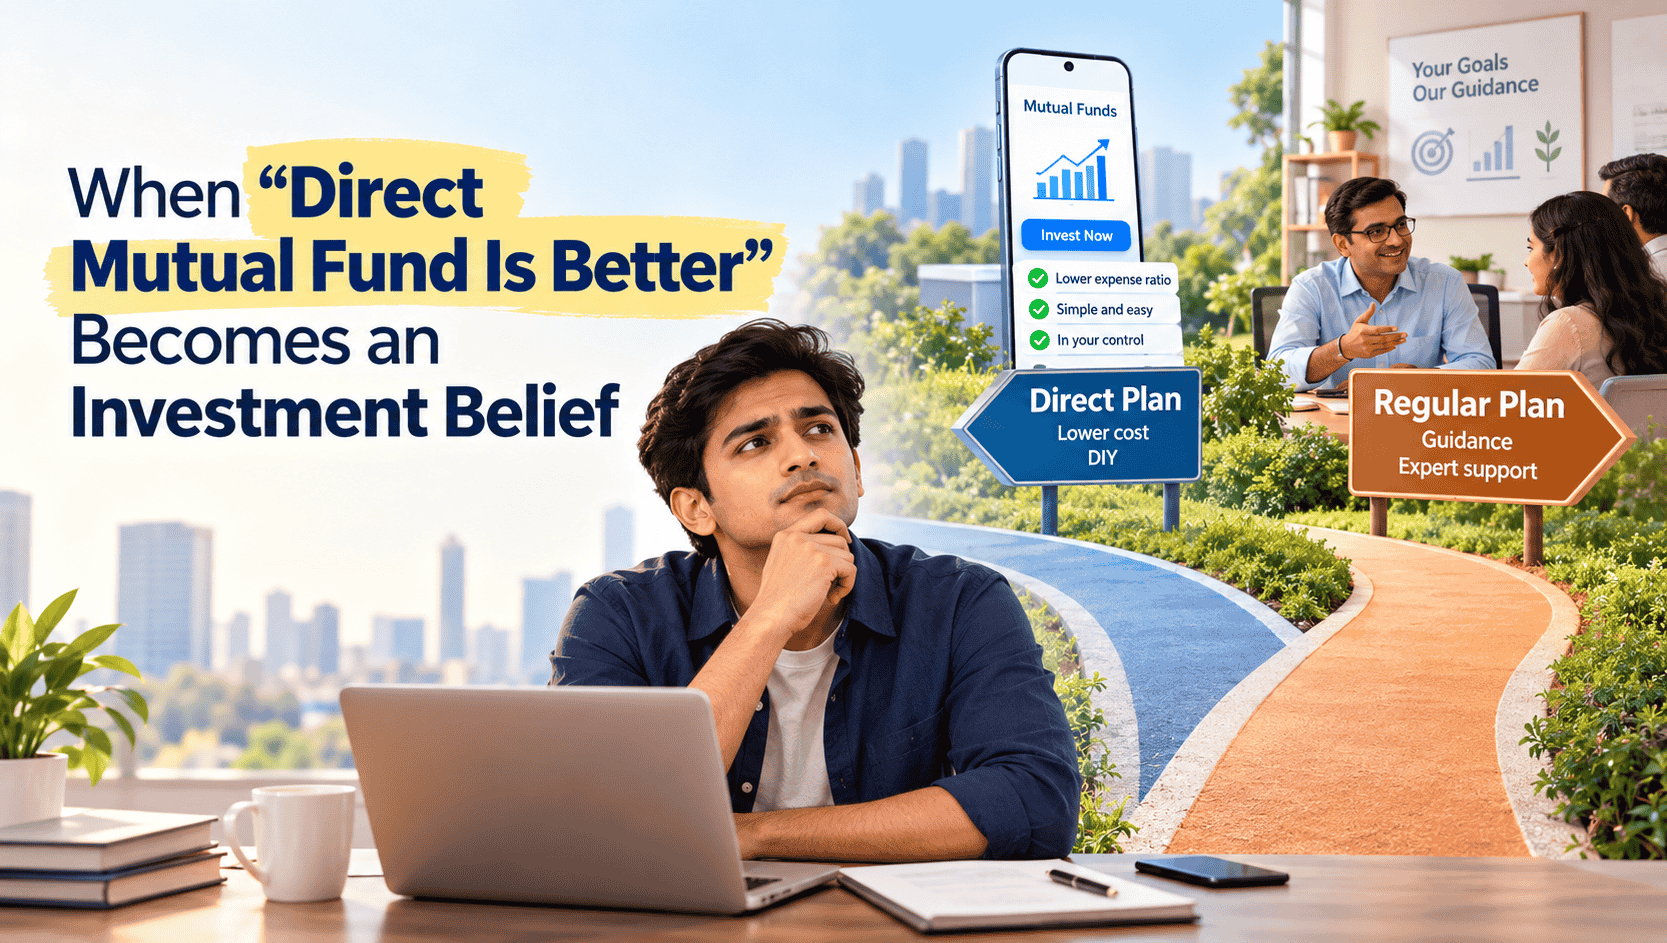
Direct ಯೋಜನೆಗಳಲ್ಲಿ, ನೀವು ನೇರವಾಗಿ ಫಂಡ್ ಹೌಸ್ನಿಂದ ಹೂಡಿಕೆ ಮಾಡುತ್ತೀರಿ. ಇದರಲ್ಲಿ ಮಧ್ಯವರ್ತಿಗಳಿಲ್ಲ, ಆದ್ದರಿಂದ ವೆಚ್ಚದಲ್ಲಿ ಡಿಸ್ಟ್ರಿಬ್ಯೂಟರ್ ಕಮಿಷನ್ ಒಳಗೊಂಡಿರುವುದಿಲ್ಲ. ಸ್ವತಃ ಸಂಶೋಧನೆ ಮಾಡಲು ಸಮಯ ಮತ್ತು ಜ್ಞಾನ ಹೊಂದಿರುವವರು ಅಥವಾ ಪ್ರತ್ಯೇಕವಾಗಿ ಸಲಹೆಗಾರರಿಗೆ ಶುಲ್ಕ ನೀಡಿ ಸಲಹೆ ಪಡೆಯಲು ಇಚ್ಛಿಸುವವರು ಸಾಮಾನ್ಯವಾಗಿ Direct ಯೋಜನೆಯನ್ನು ಆಯ್ಕೆ ಮಾಡುತ್ತಾರೆ.
Regular ಯೋಜನೆಗಳಲ್ಲಿ, ಡಿಸ್ಟ್ರಿಬ್ಯೂಟರ್ ಕಮಿಷನ್ ವೆಚ್ಚದಲ್ಲಿ ಸೇರಿರುತ್ತದೆ. ಈ ಕಮಿಷನ್ ಅನ್ನು ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಕಂಪನಿಯೇ ಡಿಸ್ಟ್ರಿಬ್ಯೂಟರ್ಗೆ ಪಾವತಿಸುತ್ತದೆ. ಹೂಡಿಕೆದಾರರು ಪ್ರತ್ಯೇಕವಾಗಿ ಯಾವುದೇ ಶುಲ್ಕ ಪಾವತಿಸಬೇಕಾಗುವುದಿಲ್ಲ. ಡಿಸ್ಟ್ರಿಬ್ಯೂಟರ್ ಮೂಲಕ ಮಾರ್ಗದರ್ಶನ ಪಡೆದು ಹೂಡಿಕೆ ಮಾಡಲು ಬಯಸುವವರಿಗೆ Regular ಯೋಜನೆ ಸೂಕ್ತವಾಗಿದೆ.
ಕೊನೆಯ ಮಾತು
ನೀವು ಸರಿಯಾದ ಮಾಹಿತಿ ಮತ್ತು ಮಾರ್ಗದರ್ಶನ ಹೊಂದಿದ್ದರೆ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆ ಸರಳವಾಗಬಹುದು. ಸಂದೇಹ ಇದ್ದರೆ ಕೇಳಿ, ಅರ್ಥಮಾಡಿಕೊಂಡು ಹೂಡಿಕೆ ಮಾಡಿ, ನಿರಂತರವಾಗಿ ಮುಂದುವರಿಸಿ
Shreedhara is the Founder & Director of Ara Financial Services Pvt. Ltd. He has an experience of over 2 decades in Financial Service Industry with majority of it in guiding individuals and institutions on their investments requirements.