ಜನರು ಮಾಡುವ ದೊಡ್ಡ ತಪ್ಪುಗಳಲ್ಲಿ ಒಂದೆಂದರೆ, ತಮ್ಮ ಗಮನವನ್ನೆಲ್ಲಾ ರಿಟರ್ನ್ಸ್, ಮಾರುಕಟ್ಟೆಯ ಅವಕಾಶಗಳು ಮತ್ತು ಸಂಪತ್ತು ಸೃಷ್ಟಿಸುವುದರ ಮೇಲೆ ಕೇಂದ್ರೀಕರಿಸುವುದು. ಎಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಕು, ಎಷ್ಟು ಹೂಡಿಕೆ ಮಾಡಬೇಕು ಮತ್ತು ತಮ್ಮ ಹಣ ಎಷ್ಟು ವೇಗವಾಗಿ ಬೆಳೆಯಬಹುದು ಎಂಬುದನ್ನು ತಿಳಿದುಕೊಳ್ಳಲು ಅವರು ಬಯಸುತ್ತಾರೆ.
ಇವು ನಿಸ್ಸಂದೇಹವಾಗಿಯೂ ಪ್ರಮುಖ ಪ್ರಶ್ನೆಗಳು. ಆದರೆ, ಹೂಡಿಕೆಯ ಆಯ್ಕೆಗಳ ಬಗ್ಗೆ ಚರ್ಚಿಸುವ ಮೊದಲು, ಗಂಭೀರ ಗಮನಕ್ಕೆ ಅರ್ಹವಾದ ಒಂದು ಪ್ರಮುಖ ಅಂಶವಿದೆ: ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳಿಗೆ ಸಿದ್ಧತೆ.
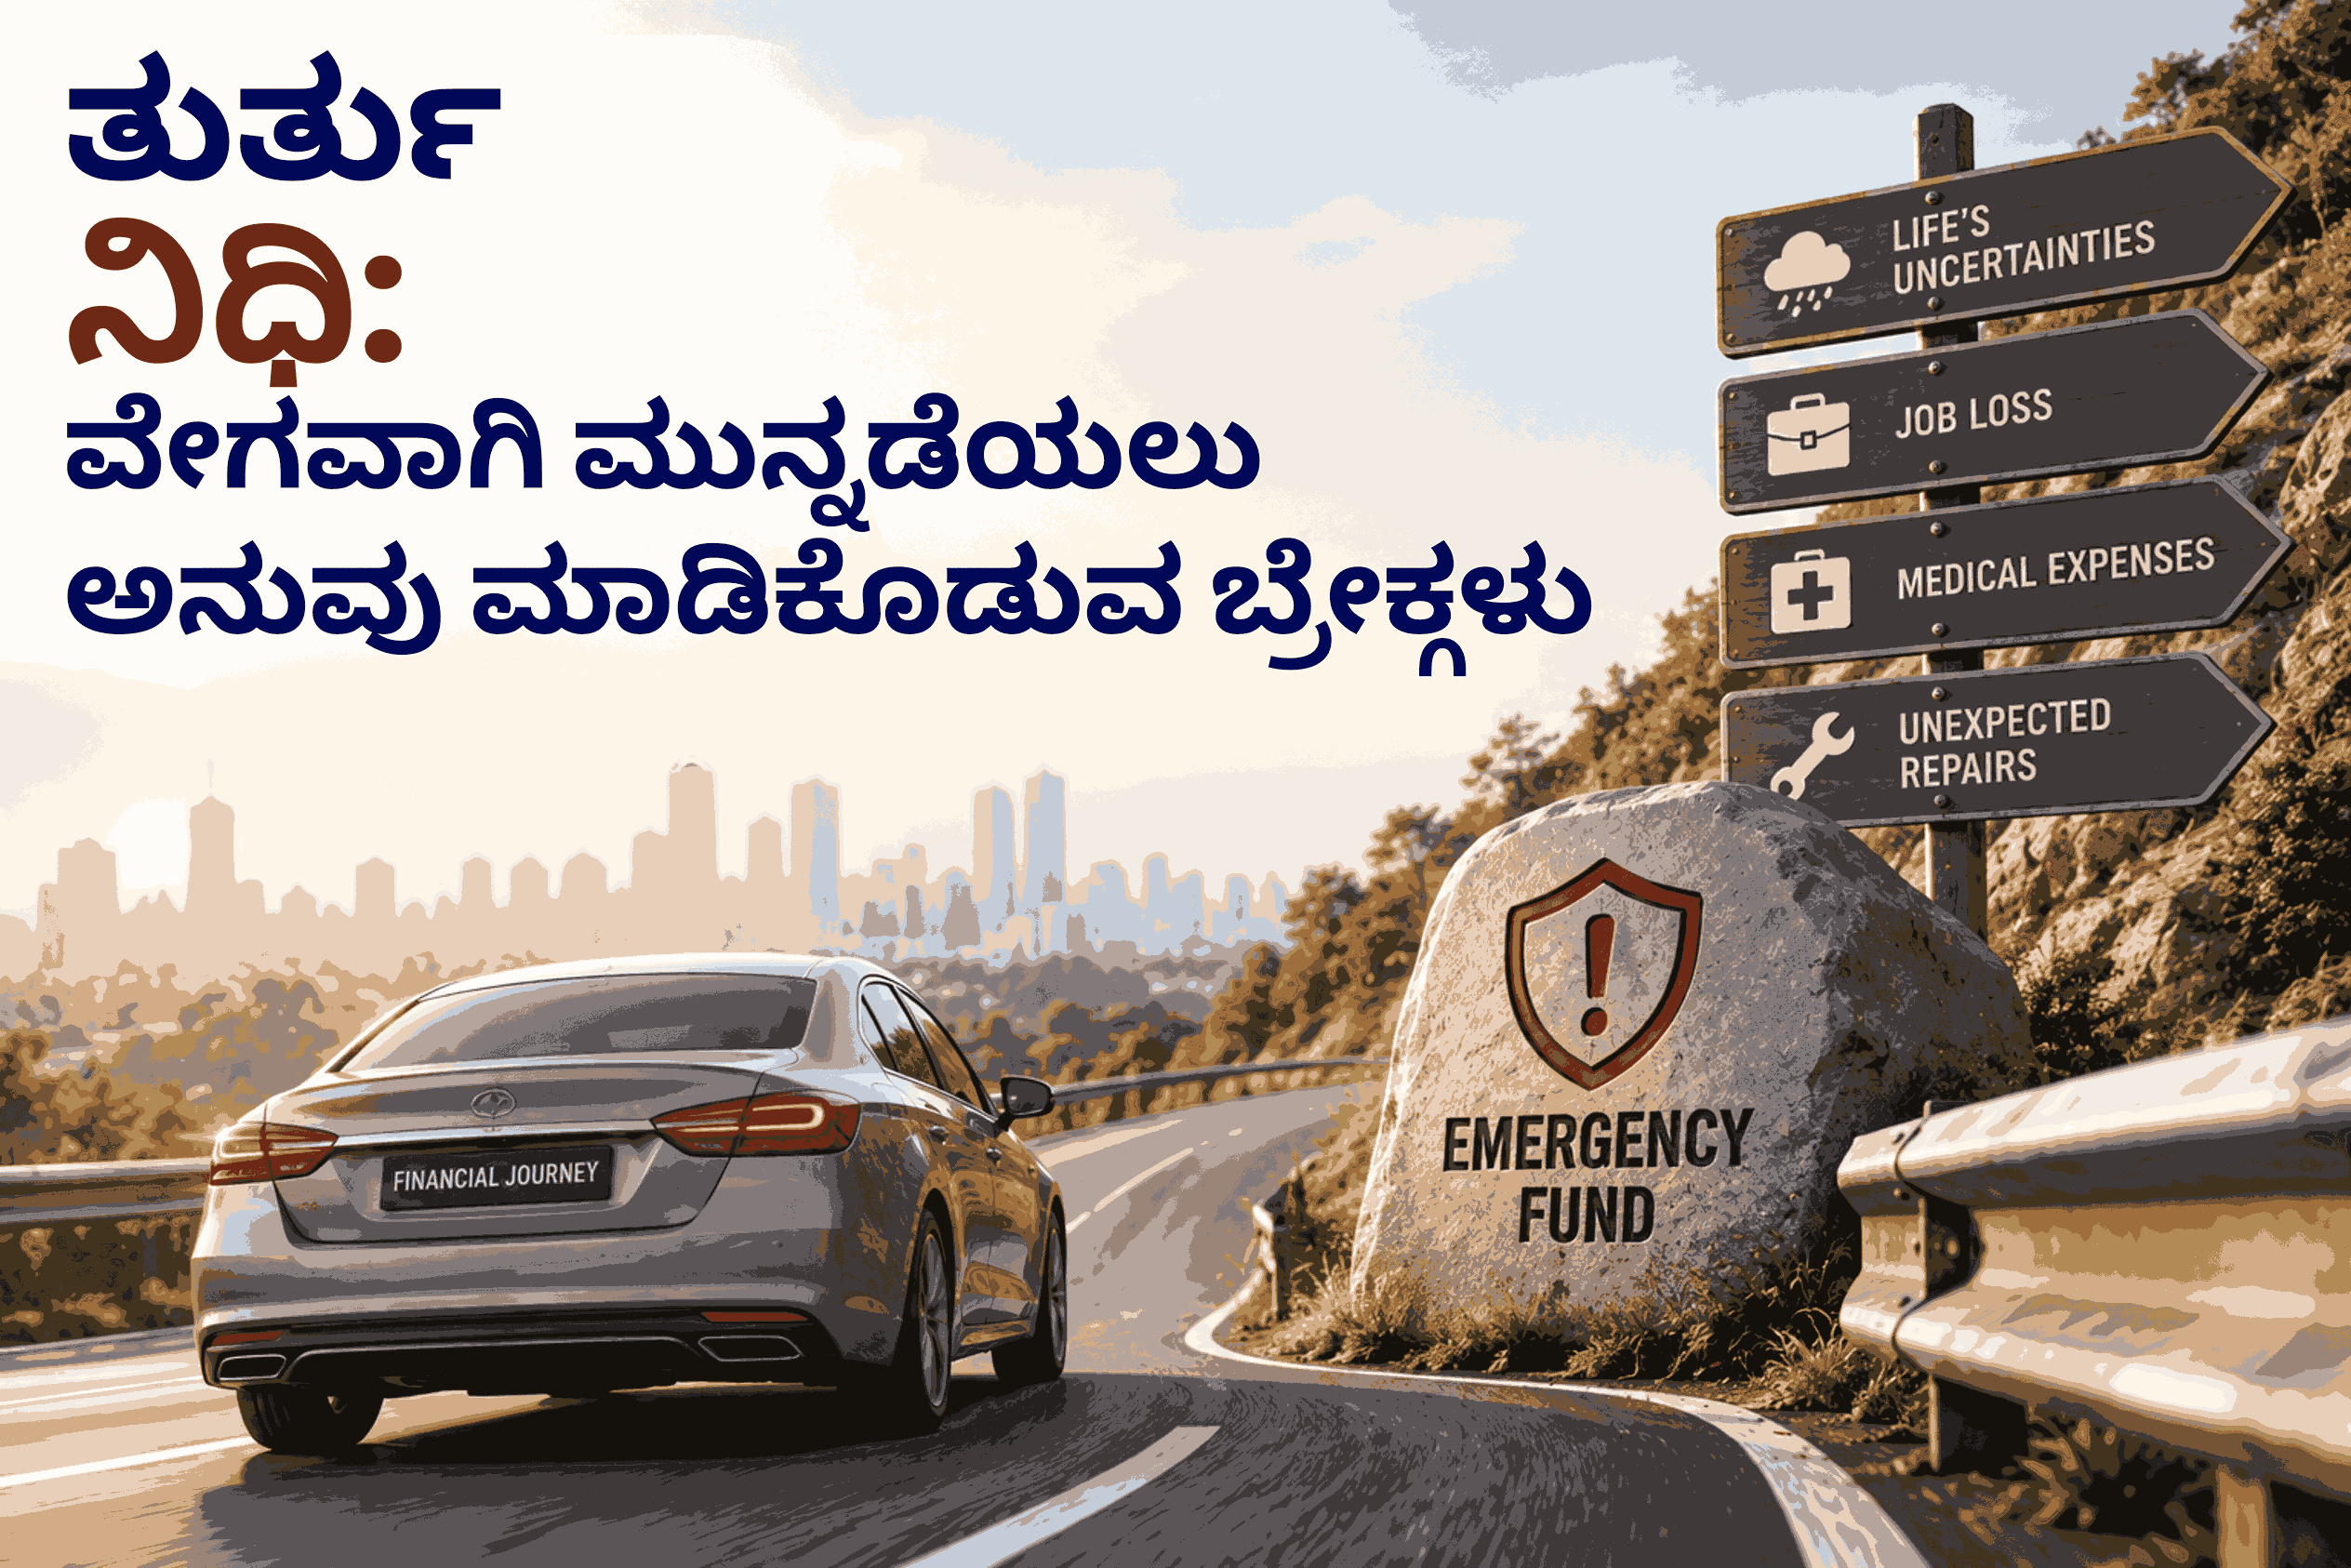
ಗಂಟೆಗೆ 220 ಕಿ.ಮೀ. ವೇಗವನ್ನು ತಲುಪಬಲ್ಲ ಕಾರನ್ನು ಓಡಿಸುತ್ತಿದ್ದೀರಿ ಎಂದು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ. ನೀವು ಆಕ್ಸಿಲರೇಟರ್ ಒತ್ತಲು ಆರಾಮವಾಗಿರುವುದಕ್ಕೆ ಕಾರಣ ಕಾರು ವೇಗವಾಗಿ ಚಲಿಸುವ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿರುವುದು ಮಾತ್ರವಲ್ಲ ಅಥವಾ ಮುಂದೆ ಇರುವ ರಸ್ತೆ ಸ್ಪಷ್ಟವಾಗಿ ಕಾಣುತ್ತಿರುವುದು ಮಾತ್ರವಲ್ಲ. ಆ ಕಾರಿನಲ್ಲಿ ವಿಶ್ವಾಸಾರ್ಹ ಬ್ರೇಕ್ಗಳು ಮತ್ತು ಹೆಚ್ಚುವರಿ ಸುರಕ್ಷತೆಯನ್ನು ಒದಗಿಸುವ ಸೀಟ್ ಬೆಲ್ಟ್ಗಳಿವೆ ಎಂಬುದು ನಿಮಗೆ ತಿಳಿದಿರುವುದರಿಂದ.
ಅಗತ್ಯವಿದ್ದಾಗ ಸುರಕ್ಷಿತವಾಗಿ ನಿಲ್ಲಿಸಬಹುದು ಎಂಬ ತಿಳುವಳಿಕೆಯಿಂದಲೇ ಮುಂದೆ ಸಾಗುವ ಆತ್ಮವಿಶ್ವಾಸ ಬರುತ್ತದೆ.
ವೈಯಕ್ತಿಕ ಹಣಕಾಸಿನಲ್ಲಿ, ನಿಮ್ಮ ತುರ್ತು ನಿಧಿಯೇ ಆ ಬ್ರೇಕ್ಗಳು.
ತುರ್ತು ನಿಧಿ ಎಂದರೆ ಉದ್ಯೋಗ ನಷ್ಟ, ವೈದ್ಯಕೀಯ ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳು, ಮನೆಯ ಪ್ರಮುಖ ದುರಸ್ತಿ ಕೆಲಸಗಳು, ಕುಟುಂಬದ ತುರ್ತು ಪರಿಸ್ಥಿತಿಗಳು ಅಥವಾ ಯೋಜನೆಯ ಭಾಗವಾಗಿರದ ಯಾವುದೇ ಹಠಾತ್ ವೆಚ್ಚದಂತಹ ಅನಿರೀಕ್ಷಿತ ಸಂದರ್ಭಗಳನ್ನು ನಿಭಾಯಿಸಲು ನಿರ್ದಿಷ್ಟವಾಗಿ ಬದಿಗಿರಿಸಿದ ಹಣ. ಇದು ರಜೆಗಳು, ಗ್ಯಾಜೆಟ್ಗಳು, ಹಬ್ಬದ ಖರೀದಿಗಳು ಅಥವಾ ಯೋಜಿತ ಖರೀದಿಗಳಿಗಾಗಿ ಅಲ್ಲ. ಅನಿಶ್ಚಿತ ಸಮಯದಲ್ಲಿ ಆರ್ಥಿಕ ಸ್ಥಿರತೆಯನ್ನು ಒದಗಿಸುವುದೇ ಇದರ ಏಕೈಕ ಉದ್ದೇಶ.
ಅನೇಕ ಹೂಡಿಕೆದಾರರು ಮೊದಲು ಈ ಆರ್ಥಿಕ ಸುರಕ್ಷತಾ ನಿಧಿಯನ್ನು ನಿರ್ಮಿಸಿಕೊಳ್ಳದೆ ಆಕ್ರಮಣಕಾರಿ ಹೂಡಿಕೆ ತಂತ್ರಗಳನ್ನು ಅನುಸರಿಸುವ ತಪ್ಪು ಮಾಡುತ್ತಾರೆ. ಎಲ್ಲವೂ ಸರಿಯಾಗಿ ನಡೆಯುತ್ತಿರುವವರೆಗೆ, ಆ ತಂತ್ರ ಯಶಸ್ವಿಯಾಗಿದೆ ಎಂದು ತೋರುತ್ತದೆ.
ಅನಿರೀಕ್ಷಿತ ಘಟನೆಗಳು ಸಂಭವಿಸಿದಾಗ ಮತ್ತು ಯಾವುದೇ ತುರ್ತು ನಿಧಿ ಲಭ್ಯವಿಲ್ಲದಿದ್ದರೆ, ಜನರು ತಮ್ಮ ಆರ್ಥಿಕ ಆರೋಗ್ಯಕ್ಕೆ ಹಾನಿ ಉಂಟುಮಾಡಬಹುದಾದ ನಿರ್ಧಾರಗಳನ್ನು ತೆಗೆದುಕೊಳ್ಳುವ ಅನಿವಾರ್ಯತೆಗೆ ಸಿಲುಕುತ್ತಾರೆ. ಅವರು ಅನನುಕೂಲಕರ ಸಮಯದಲ್ಲಿ ತಮ್ಮ ಹೂಡಿಕೆಗಳನ್ನು ಹಿಂಪಡೆಯಬೇಕಾಗಬಹುದು, ದೀರ್ಘಕಾಲೀನ ಸಂಪತ್ತು-ಸೃಷ್ಟಿ ಯೋಜನೆಗಳಿಗೆ ಅಡ್ಡಿಪಡಿಸಬೇಕಾಗಬಹುದು ಅಥವಾ ತಕ್ಷಣದ ವೆಚ್ಚಗಳನ್ನು ಪೂರೈಸಲು ದುಬಾರಿ ವೈಯಕ್ತಿಕ ಸಾಲಗಳನ್ನು ಪಡೆಯಬೇಕಾಗಬಹುದು.
ತುರ್ತು ನಿಧಿ ಇವೆಲ್ಲವನ್ನೂ ತಡೆಯಲು ಸಹಾಯ ಮಾಡುತ್ತದೆ.
ವಾಸ್ತವವಾಗಿ, ನಾನು ಇದನ್ನು ಸಾಮಾನ್ಯವಾಗಿ “ಗೌರವದ ನಿಧಿ” ಎಂದು ಕರೆಯಲು ಇಷ್ಟಪಡುತ್ತೇನೆ, ಏಕೆಂದರೆ ಕಷ್ಟದ ಸಮಯದಲ್ಲಿ ಇದು ನಿಮ್ಮ ಗೌರವವನ್ನು ಕಾಪಾಡುತ್ತದೆ. ಹಣಕಾಸಿನ ಸವಾಲುಗಳನ್ನು ಭಯ, ಹತಾಶೆ ಅಥವಾ ಹೆಚ್ಚಿನ ವೆಚ್ಚದ ಸಾಲದ ಮೇಲಿನ ಅವಲಂಬನೆಯಿಲ್ಲದೆ ಎದುರಿಸಲು ಇದು ನಿಮಗೆ ಅವಕಾಶ ನೀಡುತ್ತದೆ.
ತುರ್ತು ನಿಧಿಯು ನಿಮ್ಮ ದೈನಂದಿನ ಜೀವನ ಮತ್ತು ನಿಮ್ಮ ದೀರ್ಘಕಾಲೀನ ಹೂಡಿಕೆಗಳ ನಡುವೆ ಒಂದು ರಕ್ಷಣಾತ್ಮಕ ಗಡಿಯನ್ನು ಸೃಷ್ಟಿಸುತ್ತದೆ. ನಿಮ್ಮ ಹೂಡಿಕೆ ಪೋರ್ಟ್ಫೋಲಿಯೊವನ್ನು ಮೂಲತಃ ಯಾವ ಉದ್ದೇಶಕ್ಕಾಗಿ ರಚಿಸಲಾಗಿತ್ತೋ ಅದೇ ಉದ್ದೇಶಕ್ಕಾಗಿ ಹೂಡಿಕೆಯಾಗಿಯೇ ಉಳಿಸಿಕೊಳ್ಳಲು ಇದು ಅವಕಾಶ ನೀಡುತ್ತದೆ. ಅದಕ್ಕಿಂತ ಮುಖ್ಯವಾಗಿ, ಇದು ಮನಸ್ಸಿಗೆ ನೆಮ್ಮದಿಯನ್ನು ನೀಡುತ್ತದೆ.
ತುರ್ತು ನಿಧಿಯ ಮೌಲ್ಯವನ್ನು ಕೇವಲ ರೂಪಾಯಿಗಳಲ್ಲಿ ಅಳೆಯಲು ಸಾಧ್ಯವಿಲ್ಲ. ನೀವು ತಪ್ಪಿಸಿಕೊಳ್ಳಲು ಇದು ಸಹಾಯ ಮಾಡುವ ತಪ್ಪು ನಿರ್ಧಾರಗಳಲ್ಲಿದೆ ಅದರ ನಿಜವಾದ ಮೌಲ್ಯ. ಇದು ಆತಂಕದಿಂದಾಗುವ ನಿರ್ಧಾರಗಳನ್ನು ತಡೆಯುತ್ತದೆ. ಇದು ಹಣಕಾಸಿನ ಒತ್ತಡವನ್ನು ಕಡಿಮೆ ಮಾಡುತ್ತದೆ. ವೈಯಕ್ತಿಕ ಪರಿಸ್ಥಿತಿಗಳು ಸವಾಲಿನದ್ದಾಗುವಾಗ ಇದು ನಿಮಗೆ ಆತ್ಮವಿಶ್ವಾಸವನ್ನು ನೀಡುತ್ತದೆ.
ಸಾಮಾನ್ಯ ಮಾರ್ಗಸೂಚಿಯಂತೆ, ವ್ಯಕ್ತಿಗಳು ತಮ್ಮ ಅಗತ್ಯ ವೆಚ್ಚಗಳಿಗೆ ಸಮನಾದ ಆರುರಿಂದ ಹನ್ನೆರಡು ತಿಂಗಳಷ್ಟು ತುರ್ತು ನಿಧಿಯನ್ನು ಹೊಂದಿರಬೇಕು. ಆದಾಯದ ಸ್ಥಿರತೆ, ಕುಟುಂಬದ ಜವಾಬ್ದಾರಿಗಳು, ವೃತ್ತಿ ಮತ್ತು ಹಣದ ಹರಿವಿನ ಅಗತ್ಯತೆಗಳಂತಹ ಅಂಶಗಳನ್ನು ಅವಲಂಬಿಸಿ ನಿಖರವಾದ ಮೊತ್ತವು ಬದಲಾಗುತ್ತದೆ. ಈ ಹಣವನ್ನು ಸುಲಭವಾಗಿ ಲಭ್ಯವಾಗುವ, ಹೆಚ್ಚಿನ ದ್ರವ್ಯತೆಯ ಮತ್ತು ತುಲನಾತ್ಮಕವಾಗಿ ಕಡಿಮೆ ಅಪಾಯದ ಆಯ್ಕೆಗಳಾದ ಲಿಕ್ವಿಡ್ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು, ಆರ್ಬಿಟ್ರೇಜ್ ಫಂಡ್ಗಳು ಅಥವಾ ಫಿಕ್ಸ್ಡ್ ಡೆಪಾಸಿಟ್ಗಳಲ್ಲಿ ಇರಿಸಬೇಕು.
ಹೂಡಿಕೆಯನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಸಂಪತ್ತು ನಿರ್ಮಿಸುವುದರೊಂದಿಗೆ ಜೋಡಿಸಲಾಗುತ್ತದೆ. ಆದರೆ ಯಶಸ್ವಿ ಹೂಡಿಕೆ ಎಂದರೆ ಹಿನ್ನಡೆಗಳಿಂದ ನಿಮ್ಮನ್ನು ರಕ್ಷಿಸಿಕೊಳ್ಳುವುದೂ ಕೂಡ.
ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳತ್ತ ಎಷ್ಟು ವೇಗವಾಗಿ ಮುನ್ನಡೆಯಬಹುದು ಎಂದು ನಿಮ್ಮನ್ನು ಕೇಳಿಕೊಳ್ಳುವ ಮೊದಲು, ನಿಮ್ಮ ಬ್ರೇಕ್ಗಳು ಸಿದ್ಧವಾಗಿವೆಯೇ ಮತ್ತು ಸೀಟ್ ಬೆಲ್ಟ್ ಸುರಕ್ಷಿತವಾಗಿ ಹಾಕಿಕೊಂಡಿದ್ದೀರಾ ಎಂದು ನಿಮ್ಮನ್ನು ನೀವೇ ಕೇಳಿಕೊಳ್ಳಿ.
ಸ್ಮಾರ್ಟ್ ಹೂಡಿಕೆ ಎಂದರೆ ಸಂಪತ್ತು ಸೃಷ್ಟಿಸಲು ಸಾಕಷ್ಟು ಸಮಯ ಹೂಡಿಕೆಯಾಗಿಯೇ ಉಳಿಯುವುದಷ್ಟೇ ಅಲ್ಲ. ಜೀವನದಲ್ಲಿ ಎದುರಾಗಬಹುದಾದ ಅನಿರೀಕ್ಷಿತ ಘಟನೆಗಳಿಗೆ ಸಿದ್ಧರಾಗಿರುವುದೂ ಕೂಡ.
Shreedhara is the Founder & Director of Ara Financial Services Pvt. Ltd. He has an experience of over 2 decades in Financial Service Industry with majority of it in guiding individuals and institutions on their investments requirements.