ಮಾರುಕಟ್ಟೆ ಕುಸಿದಾಗ, ನಮ್ಮ ಮನಸ್ಸಿನಲ್ಲಿ ಅನೇಕ ಆಲೋಚನೆಗಳು ಬರುತ್ತವೆ. ಇದು ಸಹಜ. ಏಕೆಂದರೆ ನಮ್ಮ ಪರಿಶ್ರಮದ ಹಣ ಹೂಡಿಕೆ ಆಗಿರುವಲ್ಲಿ, ನಮ್ಮ ಭಾವನೆಗಳು ಸಹ ಸ್ವಾಭಾವಿಕವಾಗಿ ಸೇರಿಕೊಳ್ಳುತ್ತವೆ. ಆ ಸಮಯದಲ್ಲಿ ಏನಾದರೂ ಮಾಡಬೇಕೆಂಬ ಅಥವಾ ಪ್ರತಿಕ್ರಿಯಿಸಬೇಕೆಂಬ ಆಸೆ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಇದರಿಂದ ನಾವು ಮೊದಲಿಗೆ ಏಕೆ ಹೂಡಿಕೆ ಮಾಡಿದ್ದೇವೆ ಎಂಬುದನ್ನೇ ಮರೆತು ಬಿಡುತ್ತೇವೆ.
ಈ ಕ್ಷೇತ್ರದಲ್ಲಿ ಕಳೆದ ವರ್ಷಗಳಲ್ಲಿ, ನಾನು “ಬಲವಾದ ಅಭಿಪ್ರಾಯಗಳು ಎಲ್ಲೆಡೆ ಇವೆ, ಆದರೆ ಸ್ಥಿರ ಫಲಿತಾಂಶಗಳು ಅಪರೂಪ” ಅನ್ನುವ ವಿಷಯವನ್ನು ಸ್ಪಷ್ಟವಾಗಿ ಗಮನಿಸಿದ್ದೇನೆ
ಈ ಅಭಿಪ್ರಾಯಗಳು ವೇಗವಾಗಿ ಹರಡುತ್ತವೆ. conference ವೇದಿಕೆ ಗಳಲ್ಲಿ WhatsApp ಗುಂಪು ಗಳಲ್ಲಿ, office coffee break ಗಳಲ್ಲಿ ಮನೆ ಊಟದ ಮೇಜುಗಳಲ್ಲಿ, news channelಗಳಲ್ಲಿ social mediaಗಳಲ್ಲಿ ಹೀಗೆ ಎಲ್ಲ ಕಡೆ ನಾವು ಅಭಿಪ್ರಾಯಗಳನ್ನೇ ಕೇಳುತ್ತೇವೆ.
ಪ್ರತಿ ಮಾತು ನಂಬಿಕೆ ಹುಟ್ಟಿಸುವಂತಿರುತ್ತದೆ. ಆದರೆ ಹೂಡಿಕೆದಾರರಾಗಿ ನಾವು ಇದು ನನ್ನ ಗುರಿಗಳ ಮೇಲೆ ಹೇಗೆ ಪರಿಣಾಮ ಬೀರುತ್ತದೆ? ಎಂದು ಯೋಚಿಸಬೇಕಾಗುತ್ತದೆ.
ಕಳೆದ 20 ವರ್ಷಗಳಲ್ಲಿ ನಾನು ಕೇಳಿದ ಕೆಲವು ಮಾತುಗಳು
ಈ ಕ್ಷೇತ್ರದಲ್ಲಿ, ಮಾರುಕಟ್ಟೆ ಚಕ್ರಗಳು, ಸಂಭಾಷಣೆಗಳು ಮತ್ತು ಹೂಡಿಕೆದಾರರ ವರ್ತನೆಗಳ ನಡುವೆ ನಾನು ಕೇಳಿದ ಕೆಲವು ಸಾಮಾನ್ಯ ಮಾತುಗಳು ಇಲ್ಲಿವೆ:
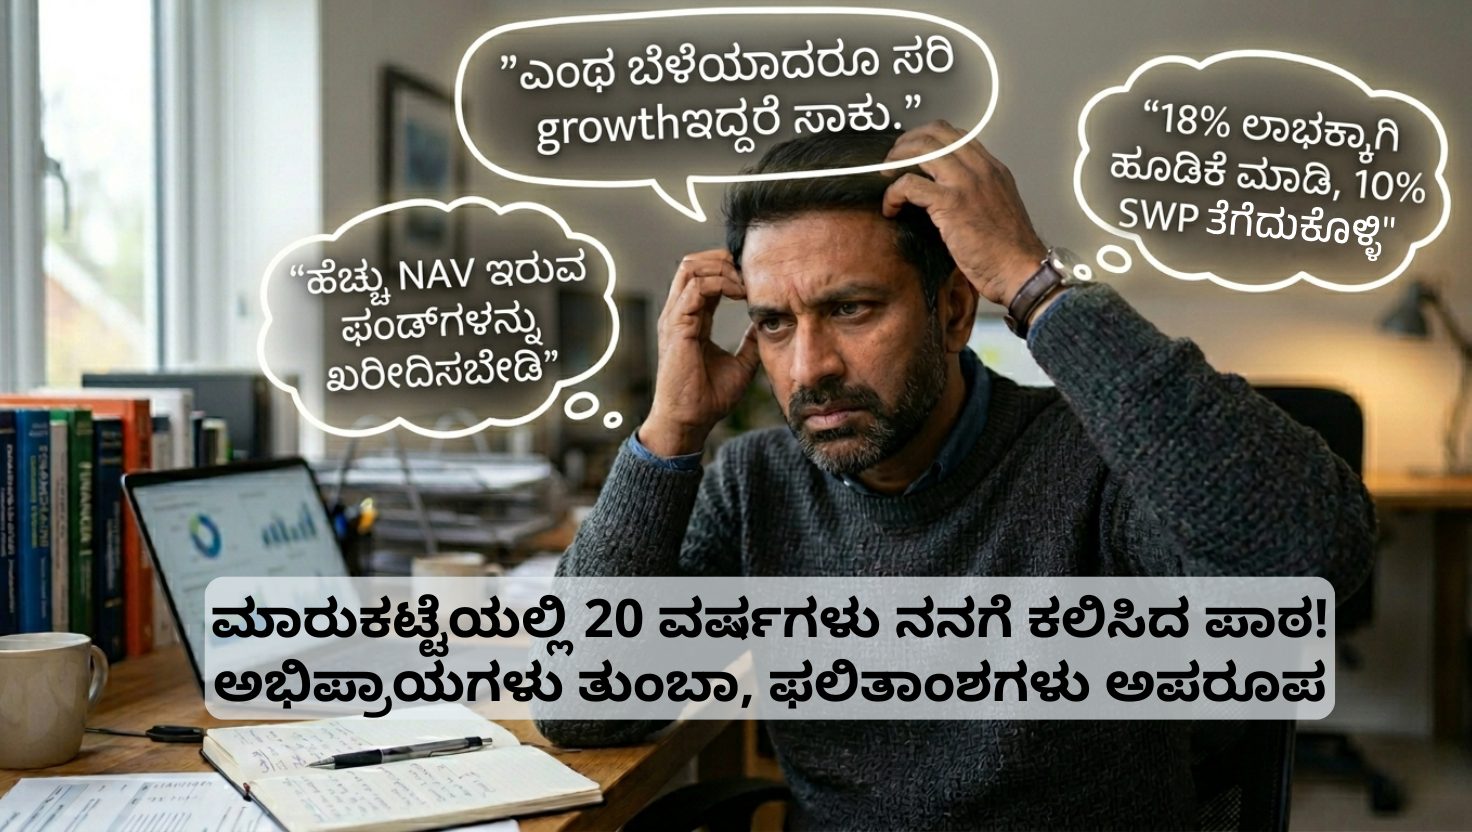
- “ಹೆಚ್ಚು NAV ಇರುವ ಫಂಡ್ಗಳನ್ನು ಖರೀದಿಸಬೇಡಿ.”
ನಿಮಗೆ ಕಡಿಮೆ ಯುನಿಟ್ಗಳು ಸಿಗುತ್ತವೆ.” ಇದು ಒಂದು ಸಾಮಾನ್ಯ ತಪ್ಪು ಕಲ್ಪನೆ. ಯುನಿಟ್ಗಳ ಸಂಖ್ಯೆಯನ್ನು ಸಂಪತ್ತಿನ ನಿರ್ಮಾಣದ ಜೊತೆ ಮಿಶ್ರಗೊಳಿಸುವುದು.
- “ಹೆಚ್ಚು NAV ಇರುವ ಫಂಡ್ಗಳು ಬೆಳೆಯಲು ಕಷ್ಟವಾಗುತ್ತದೆ.”
ಇದು ಮತ್ತೊಂದು ತಪ್ಪು ಕಲ್ಪನೆ. ₹10 ಇರುವ NAV ₹12 ಆಗುವುದು ಸುಲಭ, ಆದರೆ ₹500 ಇರುವ NAV ₹600 ಆಗುವುದು ಕಷ್ಟ ಎಂದು ಅನೇಕರು ಭಾವಿಸುತ್ತಾರೆ. ಆದರೆ ಲಾಭ ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತದಿಂದ ಬರುತ್ತದೆ ಎನ್ನುವುದನ್ನು ಮರೆತು ಬಿಡುತ್ತಾರೆ. ಮಾರುಕಟ್ಟೆ 15% ಲಾಭ ನೀಡಿದರೆ, ಅದೇ ವರ್ಗದ ಫಂಡ್ಗಳು ಕೂಡ ಅದೇ ಮಟ್ಟದ ಲಾಭ ನೀಡುತ್ತವೆ (ಸ್ವಲ್ಪ ವ್ಯತ್ಯಾಸ ಇರಬಹುದು).
- “ಎಂಥ ಬೆಳೆಯಾದರೂ ಸರಿ growth ಇದ್ದರೆ ಸಾಕು.”
ಒಂದು ಹಂತದಲ್ಲಿ valuations ಅರ್ಥವಿಲ್ಲದಂತಾಗುತ್ತದೆ. ಆದರೆ ಈ ಹಂತದ ನಂತರವೇ ಅದೇ ಮುಖ್ಯವಾಗುತ್ತದೆ. ಮಾರುಕಟ್ಟೆ ಏರಿದಾಗ, ಹೂಡಿಕೆದಾರರು valuation ಅನ್ನು ಕಡೆಗಣಿಸುತ್ತಾರೆ (ಇದು ಹಲವಾರು ಬಾರಿ FOMO ಕಾರಣದಿಂದ ಆಗುತ್ತದೆ).
- “growth ಇದ್ದರೆ price ಮುಖ್ಯವಲ್ಲ. growth ಇಲ್ಲದಿದ್ದರೆ price ಇಲ್ಲ.”
ಕೇಳಲು ತತ್ವಶಾಸ್ತ್ರದಂತೆ ಅನಿಸುತ್ತದೆ. ಆದರೆ ಮಾರುಕಟ್ಟೆ ಅಂತಿಮವಾಗಿ ಎಲ್ಲವನ್ನೂ valuation ಕಡೆಗೆ ತರುತ್ತದೆ.
- “Value investing ಈಗಲೂ ಕೆಲಸ ಮಾಡುತ್ತದೆಯೇ?”
ಪ್ರತಿ ಚಕ್ರದಲ್ಲಿ ಒಂದು ಹೂಡಿಕೆ ಶೈಲಿ ಹಳೆಯದಾಗಿ ಕಾಣಿಸುತ್ತದೆ. ಆದರೆ ಅದು ತಾತ್ಕಾಲಿಕ. ಮಾರುಕಟ್ಟೆ ಚಕ್ರದಂತೆ ಚಲಿಸುತ್ತದೆ. ಕೆಲ ಸಮಯ growth style ಕೆಲಸ ಮಾಡುತ್ತದೆ, ಕೆಲ ಸಮಯ value style.
- “PMS ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಿಂತ ಉತ್ತಮ.”
ಇದು ವಿಶ್ವಾಸದಿಂದ ಹೇಳಲಾಗುತ್ತದೆ, ಆದರೆ ಅಪಾಯ ಮತ್ತು ಲಾಭದ ಆಧಾರದ ಮೇಲೆ ಪರಿಶೀಲನೆ ಕಡಿಮೆ. ನಾನು ಗಮನಿಸಿದಂತೆ, PMS ನಲ್ಲಿ ಉತ್ತಮ ಲಾಭ ಪಡೆಯಲು timing ಬಹಳ ಮುಖ್ಯ.
- “ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಡಿಸ್ಟ್ರಿಬ್ಯೂಟರ್ಗಳು ಹೆಚ್ಚು ಕಮಿಷನ್ ಕೊಡುವ ಯೋಜನೆಗಳನ್ನು ಮಾತ್ರ ಒತ್ತಾಯಿಸುತ್ತಾರೆ.”
ಇದು ಒಂದು ಸಾಮಾನ್ಯ ಅಭಿಪ್ರಾಯ. ಆದರೆ ಇದು ಸಲಹೆ, ಮತ್ತು ದೀರ್ಘಕಾಲದ ಸಂಬಂಧದ ಪಾತ್ರವನ್ನು ಕಡೆಗಣಿಸುತ್ತದೆ. ಅಲ್ಲಿ ಇಲ್ಲಿ ಒಂದೊಂದು ಪ್ರಕರಣಗಳು ಇರಬಹುದು. ಆದರೆ ಎಲ್ಲರನ್ನೂ ಒಂದೇ ರೀತಿಯಲ್ಲಿ ನೋಡುವುದು ಸರಿಯಲ್ಲ.
- “ಹೆಚ್ಚು AUM ಇರುವ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬೇಡಿ. ಅವುಗಳು ಹೆಚ್ಚು ದೊಡ್ಡದಾಗಿರುವುದರಿಂದ ಉತ್ತಮ ಪ್ರದರ್ಶನ ನೀಡಲು ಕಷ್ಟ.”
ದೇಶದಲ್ಲಿ ಹೆಚ್ಚು ಮಾರಾಟವಾಗುವ ಹಲವಾರು ಫಂಡ್ಗಳಿಗೆ ದೊಡ್ಡ ಮಟ್ಟದ AUM ಇದೆ, ಮತ್ತು ಅವುಗಳನ್ನು ಅವರ ಹಳೆಯ ಪ್ರದರ್ಶನದ ಆಧಾರದ ಮೇಲೆ ಪ್ರಚಾರ ಮಾಡಲಾಗುತ್ತದೆ. ಫಂಡ್ ಗಾತ್ರ ಮುಖ್ಯವೇ ಸರಿ, ಆದರೆ ಅದು ಯಾವ ವರ್ಗಕ್ಕೆ ಸೇರಿದೆ, ಅದರ ಉದ್ದೇಶ ಏನು, ಮತ್ತು ಫಂಡ್ ಏನು ಸಾಧಿಸಲು ಪ್ರಯತ್ನಿಸುತ್ತಿದೆ ಎಂಬುದರ ಮೇಲೆ ಅದರ ಮಹತ್ವ ಬದಲಾಗುತ್ತದೆ.
- “ಈ ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಪ್ರತಿಭಾವಂತರು. ಅವರು ಖಂಡಿತ ಒಳ್ಳೆಯ ಲಾಭವನ್ನು ನೀಡುತ್ತಾರೆ.”
ಫಂಡ್ ಮ್ಯಾನೇಜರ್ ಮುಖ್ಯ . ಆದರೆ ಅದಕ್ಕಿಂತ ಮುಖ್ಯವಾದುದು, ಫಂಡ್ ಹೌಸ್ನಲ್ಲಿ ಬಲವಾದ ಮತ್ತು ಸ್ಥಿರ ಹೂಡಿಕೆ ಪ್ರಕ್ರಿಯೆ ಇದೆಯೇ ಎಂಬುದು. ಯಾರು ಮ್ಯಾನೇಜರ್ ಆಗಿದ್ದರೂ, ಆ ಪ್ರಕ್ರಿಯೆ ಅದೇ ರೀತಿಯಲ್ಲಿ ಮುಂದುವರಿಯಬೇಕು.
ಪ್ರಕ್ರಿಯೆ ಆಧಾರಿತ ಫಂಡ್ಗಳು ಮ್ಯಾನೇಜರ್ ಬದಲಾದರೂ ಉಳಿಯುತ್ತವೆ.
ವ್ಯಕ್ತಿಯ ಮೇಲೆ ಅವಲಂಬಿತ ಫಂಡ್ಗಳು ಅಷ್ಟಾಗಿ ಉಳಿಯುವುದಿಲ್ಲ.
ಒಬ್ಬ ವ್ಯಕ್ತಿಯನ್ನು ಅನುಸರಿಸುವುದು ಆರಂಭಕ್ಕೆ ಸರಿಯೇ. ಆದರೆ ಅದನ್ನೇ ಸಂಪೂರ್ಣ ಆಧಾರವಾಗಿಸಿಕೊಂಡರೆ, ಅದು ದುರ್ಬಲವಾಗುತ್ತದೆ.
- “FIIs ಮಾರುತ್ತಿದ್ದಾರೆ, ಭಾರತೀಯರು ಖರೀದಿಸುತ್ತಿದ್ದಾರೆ. ಏನೋ ತಪ್ಪಾಗಿದೆ.”
ಹಣದ ಹರಿವುಗಳ ಬಗ್ಗೆ ಕಥೆಗಳು ರೂಪುಗೊಳ್ಳುತ್ತವೆ. ಆದರೆ ಫಲಿತಾಂಶಗಳು ಮೂಲಭೂತ ಅಂಶಗಳು ಮತ್ತು ಸಮಯದ ಮೇಲೆ ಅವಲಂಬಿತ. ಹಿಂದೆ FIIs ಮುಖ್ಯ ಹೂಡಿಕೆದಾರರಾಗಿದ್ದರು, ಆದರೆ ಭಾರತದಲ್ಲಿ ಇದು ವೇಗವಾಗಿ ಬದಲಾಗುತ್ತಿದೆ.
- “Emerging markets ಅಭಿವೃದ್ಧಿಯಾದ ಮಾರುಕಟ್ಟೆಗಳಿಗಿಂತ ಅಪಾಯಕಾರಿ.”
ಇದು ನಿರಂತರವಾಗಿ ಮರುಪರಿಶೀಲನೆ ಅಗತ್ಯವಿರುವ ಮಾತು. ಜಗತ್ತಿನ ಆರ್ಥಿಕ ಪರಿಸ್ಥಿತಿ ನಿರಂತರವಾಗಿ ಬದಲಾಗುತ್ತಿದೆ.
- “ಮಾರುಕಟ್ಟೆ ಚಕ್ರಗಳು ಚಿಕ್ಕದಾಗಿವೆ.”
ಇದು ಸತ್ಯವಾದರೂ, ಕುಸಿತಗಳು ಹೂಡಿಕೆದಾರರ ತಾಳ್ಮೆಯನ್ನು ನಿರೀಕ್ಷೆಗಿಂತ ಹೆಚ್ಚು ಪರೀಕ್ಷಿಸುತ್ತವೆ. ಪ್ರತಿ ಚಕ್ರಕ್ಕೆ ಪ್ರತಿಕ್ರಿಯಿಸುವುದಕ್ಕಿಂತ, ಗುರಿಗಳಿಗೆ ನಿಷ್ಠರಾಗಿರುವುದು ಮುಖ್ಯ.
- “ಕಳೆದ 18 ತಿಂಗಳಲ್ಲಿ ಮಾರುಕಟ್ಟೆ ಲಾಭ ನೀಡಿಲ್ಲ.”
18 ತಿಂಗಳು ಚಿಕ್ಕದಾ ದೊಡ್ಡದಾ ಎಂಬುದು ಹೂಡಿಕೆದಾರರ ನಿರೀಕ್ಷೆಯಲ್ಲಿ ಇದೆ. ದೀರ್ಘಕಾಲದಲ್ಲಿ, ಈ ಕುಸಿತಗಳೇ ಉತ್ತಮ ಸಂಪತ್ತನ್ನು ನಿರ್ಮಿಸುತ್ತವೆ.
- “Scheme A ಬಿಟ್ಟು Scheme B ಗೆ ಬದಲಾಯಿಸಿದರೆ ಈಗ ಚೆನ್ನಾಗಿ ಕೆಲಸ ಮಾಡುತ್ತದೆ.”
ಇದು performance chasing. Flexicap ನಿಂದ Flexicap ಗೆ ಅಥವಾ ಬೇರೆ ವರ್ಗಕ್ಕೆ ಬದಲಾವಣೆ ಕೇಳಲು ಸರಿಯೇ ಅನಿಸುತ್ತದೆ. ಆದರೆ ಇದು ಬಹುಸಾರಿ ಮೂರ್ಖತನದ ನಿರ್ಧಾರವೆನಿಸಬಹುದು. large, mid ಮತ್ತು small cap ಗಳ ನಡುವೆ ಸಮತೋಲನವನ್ನು ಕಾಪಾಡಿಕೊಳ್ಳುವುದು, ಜೊತೆಗೆ growth ಮತ್ತು value ಹೂಡಿಕೆ ಶೈಲಿಗಳ ಮಿಶ್ರಣವನ್ನು ಹೊಂದಿರುವುದು ಬಹಳ ಮುಖ್ಯ. ಇದರಿಂದ ವಿವಿಧ ಮಾರುಕಟ್ಟೆ ಚಕ್ರಗಳನ್ನು ಎದುರಿಸಲು ಪೋರ್ಟ್ಫೋಲಿಯೊಗೆ ಸಮತೋಲನ ದೊರೆಯುತ್ತದೆ.
- “ಉದ್ಯೋಗವನ್ನು ಪ್ರಾರಂಭಿಸುವವರು (freshers) ಬೇಗ alternate income sources ನಿರ್ಮಿಸಬೇಕು.”
ಬಹುಸಾರಿ ಇದು ತಮ್ಮ ಮುಖ್ಯ ಕೌಶಲ್ಯ ಮತ್ತು ಆದಾಯ ಸಾಮರ್ಥ್ಯದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದನ್ನು ಬಿಟ್ಟು ನಡೆಯುತ್ತದೆ. ಇದು ವೃತ್ತಿ ಬೆಳವಣಿಗೆ ಮತ್ತು ಮುಖ್ಯ ಆದಾಯ ಮೂಲವಾದ ಉದ್ಯೋಗ/ವೃತ್ತಿಯ ಮೂಲಕ ಸಂಪತ್ತು ನಿರ್ಮಿಸುವ ಹಂತ. ಇಂತಹ ಪ್ರಯತ್ನಗಳು ಹೆಚ್ಚಿನ ಮೌಲ್ಯ ನೀಡದೇ, ಸಂಪತ್ತು ನಿರ್ಮಾಣವನ್ನು ಕೂಡ ಕುಗ್ಗಿಸಬಹುದು.
- “18% ಲಾಭಕ್ಕಾಗಿ ಹೂಡಿಕೆ ಮಾಡಿ, 10% SWP ತೆಗೆದುಕೊಳ್ಳಿ.”
ಇದು ನಿರೀಕ್ಷೆ ಮತ್ತು ವಾಸ್ತವದ ನಡುವಿನ ವ್ಯತ್ಯಾಸ. ಇತಿಹಾಸದ ಲಾಭದ ಡೇಟಾ ಇದನ್ನು ಬೆಂಬಲಿಸುವುದಿಲ್ಲ.ಸಲಹೆಗಾರರ ಸಹಾಯದಿಂದ ಯುಕ್ತಿಯುತ ಯೋಜನೆ ಮಾಡುವುದು ಉತ್ತಮ.
- “ಒಳ್ಳೆಯ ಷೇರುಗಳನ್ನು ಖರೀದಿಸಿ, ಹಿಡಿದುಕೊಳ್ಳಿ, ಸಂಪತ್ತು ಖಚಿತ.”
ಬಲವಾದ ಕಂಪನಿಗಳೂ ವರ್ಷಗಳ ಕಾಲ ಚಲನೆಯಿಲ್ಲದೇ ಇರಬಹುದು. ಇದು ಪ್ರಮುಖ ಸಂಪತ್ತು ನಿರ್ಮಾಣ ಮಾರ್ಗವಾಗಬಾರದು.
- “Trending sectoral ಅಥವಾ thematic ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿ.”
ಟ್ರೆಂಡ್ ಜನಪ್ರಿಯವಾಗಿದ್ದರೆ, ಹೆಚ್ಚಿನ ಲಾಭ ಈಗಾಗಲೇ ಬೆಲೆಯಲ್ಲಿ ಸೇರಿರುತ್ತದೆ. ಟ್ರೆಂಡ್ಗೆ ಮುಂಚೆ ಹೋಗುವುದು ಕಷ್ಟ. ಗುರಿ ಆಧಾರಿತ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿರುವವರಿಗೆ ಇದು ಸೂಕ್ತವಾಗಿರದೇ ಇರಬಹುದು.
- “Emergency fund ಅನ್ನು ಹೆಚ್ಚು ಲಾಭದ ಹೂಡಿಕೆಗೆ ಹಾಕಿ.”
ಲಾಭ ಹೆಚ್ಚಿಸುವುದು ತಪ್ಪಲ್ಲ. ಆದರೆ ಲಾಲಸೆ ತಪ್ಪು ನಿರ್ಧಾರಕ್ಕೆ ದಾರಿ ಗೆ ಕರೆದುಕೊಂಡು ಹೋಗಬಹುದು. liquidity ಮತ್ತು safety ಕಡೆಗಣಿಸಿದರೆ, emergency fund ಉದ್ದೇಶವೇ ತಪ್ಪುತ್ತದೆ.
- “ಪ್ರತಿದಿನ 1 ಗಂಟೆ trading ಮಾಡಿ, ನಿರಂತರ ಆದಾಯ ಗಳಿಸಿ.”
Trading ನಲ್ಲಿ ಬೇಕಾಗುವ ಕೌಶಲ್ಯ, ಶಿಸ್ತು ಮತ್ತು ಅಪಾಯವನ್ನು ಕಡಿಮೆ ಅಂದಾಜು ಮಾಡುವುದು. ಹಣವನ್ನು ಬೆಳೆಯಿಸುವುದೇ ಉದ್ದೇಶವಾಗಿದ್ದರೆ, ಯಶಸ್ಸಿನ ಪ್ರಮಾಣ ಕಡಿಮೆ ಇರುವ ವಿಧಾನದಲ್ಲಿ ಅದನ್ನು ಅಪಾಯಕ್ಕೆ ಒಳಪಡಿಸುವುದು ಹಾನಿಕಾರಕವಾಗಬಹುದು. ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಂತಹ ಉತ್ಪನ್ನಗಳು ದೀರ್ಘಕಾಲದ ಸಂಪತ್ತು ನಿರ್ಮಾಣದಲ್ಲಿ ತಮ್ಮ ಸಾಮರ್ಥ್ಯವನ್ನು ಸಾಬೀತುಪಡಿಸಿದ್ದಿವೆ. ಬೆಳವಣಿಗೆಗಾಗಿ ಅವನ್ನು ಬಳಸಿ, ನಿಮ್ಮ ವೃತ್ತಿಯಲ್ಲಿ ಬೆಳೆಯಲು ಸಹಾಯವಾಗುವಂತೆ ನಿಮ್ಮ ಕೌಶಲ್ಯವನ್ನು ಅಭಿವೃದ್ಧಿಪಡಿಸಲು ಸಮಯವನ್ನು ಬಳಸಿಕೊಳ್ಳಿ.
ನಮ್ಮ ನಿಯಂತ್ರಣದಲ್ಲಿ ಏನು ಇದೆ?
ಮೇಲಿನ ಎಲ್ಲಾ ಮಾತುಗಳು ಸಂಪತ್ತು ನಿರ್ಮಾಣ ಮಾಡುವುದಿಲ್ಲ. ಅವು ಬರೀ ಗದ್ದಲ ಸೃಷ್ಟಿಸುತ್ತವೆ.
ಜೀವನದಲ್ಲಿ job security ಕೂಡ ಸಂಪೂರ್ಣವಾಗಿ ನಮ್ಮ ಕೈಯಲ್ಲಿಲ್ಲ. ಆದರೆ ನಮ್ಮ ಕೆಲಸ ಮಾಡುವ ವಿಧಾನ, ನಮ್ಮ ಶಿಸ್ತು, ನಮ್ಮ ಪ್ರತಿಕ್ರಿಯೆಗಳು ನಮ್ಮ ಕೈಯಲ್ಲಿದೆ.
ಹೂಡಿಕೆಯಲ್ಲೂ ಅದೇ.
ಮಾರುಕಟ್ಟೆಯನ್ನು ಚಾಲನೆ ಮಾಡುವ ಅಂಶಗಳು, interest rates, global flows, geopolitics, economic cycles, corporate performance ನಮ್ಮ ನಿಯಂತ್ರಣದಲ್ಲಿಲ್ಲ.
ನಮ್ಮ ಕೈಯಲ್ಲಿರುವುದು:
- ಶಿಸ್ತಿನ ಹೂಡಿಕೆ ವಿಧಾನ ಅನುಸರಿಸುವುದು
- ಮಾರುಕಟ್ಟೆ ಏರಿಳಿತಗಳಲ್ಲಿ ನಿರಂತರತೆ ಕಾಯ್ದುಕೊಳ್ಳುವುದು
- ಗದ್ದಲದ ಆಧಾರದ ಮೇಲೆ ನಿರ್ಧಾರ ಮಾಡದೇ ಇರುವುದು
- ವಿಭಿನ್ನ asset classes ನಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವುದು
- ನಿಮ್ಮ ಗುರಿ ಮತ್ತು ಅವಧಿಗೆ ಹೊಂದುವ ಹೂಡಿಕೆ ಮಾಡುವುದು
ಮಾರುಕಟ್ಟೆ ಎಂದಿಗೂ ಅಭಿಪ್ರಾಯಗಳಿಂದ ತುಂಬಿರುತ್ತದೆ. ನಿಮ್ಮ ಯಶಸ್ಸು ನೀವು ಅನುಸರಿಸುವ ವಿಧಾನದಲ್ಲಿದೆ.
Shreedhara is the Founder & Director of Ara Financial Services Pvt. Ltd. He has an experience of over 2 decades in Financial Service Industry with majority of it in guiding individuals and institutions on their investments requirements.