ಕಳೆದ ವಾರ, ಒಬ್ಬ ಸಂಭಾವ್ಯ ಕ್ಲೈಂಟ್ಗೆ ಅವರ ಹಣಕಾಸಿನ ಅಗತ್ಯಗಳನ್ನು ಆಧರಿಸಿ ನನ್ನ ಸಲಹೆಗಳನ್ನು ನೀಡುವ ಮೊದಲು, ಅವರ ಹಣಕಾಸು ಪೋರ್ಟ್ಫೋಲಿಯೊವನ್ನು ಪರಿಶೀಲಿಸುತ್ತಿದ್ದೆ. ಅವರ ದಾಖಲೆಗಳನ್ನು ಪರಿಶೀಲಿಸುತ್ತಿದ್ದಾಗ, ಒಂದು ವಿಷಯ ತಕ್ಷಣವೇ ನನ್ನ ಗಮನ ಸೆಳೆಯಿತು.
ಒಂದು ವರ್ಷದ ಅವಧಿಯಲ್ಲಿ, ಅವರು ಏಳು ಅಥವಾ ಎಂಟು ವಿಮಾ ಪಾಲಿಸಿಗಳು, ಮನಿ-ಬ್ಯಾಕ್ ಯೋಜನೆಗಳು, ಎಂಡೋಮೆಂಟ್ ಯೋಜನೆಗಳು ಮತ್ತು ಮಕ್ಕಳ ಶಿಕ್ಷಣ ಪಾಲಿಸಿಗಳನ್ನು ಖರೀದಿಸಿದ್ದರು. ಅವುಗಳ ಅವಧಿ 15ರಿಂದ 25 ವರ್ಷಗಳವರೆಗೆ ಇತ್ತು. ಪ್ರೀಮಿಯಂಗಳನ್ನು ಮಾಸಿಕ, ತ್ರೈಮಾಸಿಕ, ಅರ್ಧವಾರ್ಷಿಕ ಮತ್ತು ವಾರ್ಷಿಕವಾಗಿ ಪಾವತಿಸಲಾಗುತ್ತಿತ್ತು.
ಹೆಚ್ಚಿನ ಹಣಕಾಸಿನ ಚರ್ಚೆಗಳಂತೆ, ನಾನು ಮಧ್ಯೆ ಮಾತನಾಡಲಿಲ್ಲ. ಸುಮ್ಮನೆ ಕೇಳಿಸಿಕೊಂಡೆ.
ಅವರು ತಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೊವನ್ನು ವಿವರಿಸುವುದನ್ನು ಮುಗಿಸಿದ ನಂತರ, ನಾನು ಅವರಿಗೆ ಒಂದು ಸರಳ ಪ್ರಶ್ನೆ ಕೇಳಿದೆ.
“ನಿಮ್ಮ ಬಳಿ ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಪಾಲಿಸಿ ಇದೆಯೇ?”
ಅವರು ಗೊಂದಲಕ್ಕೊಳಗಾದಂತೆ ಕಂಡರು.
“ಈ ಎಲ್ಲಾ ಪಾಲಿಸಿಗಳಿಗೂ ಒಂದು ಅವಧಿ ಇದೆ. ಹಾಗಾದರೆ ಇವು ಟರ್ಮ್ ಪಾಲಿಸಿಗಳಲ್ಲವೇ?” ಎಂದು ಅವರು ಕೇಳಿದರು.
ಆ ಪ್ರಶ್ನೆಯು ವಿಮೆ ಮತ್ತು ಹೂಡಿಕೆಯ ನಡುವಿನ ಗೊಂದಲ ಇನ್ನೂ ಎಷ್ಟಿದೆ ಎಂಬುದನ್ನು ನನಗೆ ನೆನಪಿಸಿತು.
“ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಪಾಲಿಸಿ ಎಂದರೆ ಶುದ್ಧ ರಕ್ಷಣೆ “ಎಂದು ನಾನು ವಿವರಿಸಿದೆ.
“ದುರದೃಷ್ಟವಶಾತ್, ಪಾಲಿಸಿಯ ಅವಧಿಯಲ್ಲಿ ನಿಮಗೆ ಏನಾದರೂ ಸಂಭವಿಸಿದರೆ, ನಿಮ್ಮ ನಾಮಿನಿಗೆ ವಿಮಾ ಮೊತ್ತ ದೊರೆಯುತ್ತದೆ. ಏನೂ ಸಂಭವಿಸದಿದ್ದರೆ, ಮೆಚ್ಯುರಿಟಿ ಪ್ರಯೋಜನವಿಲ್ಲದೆ ಪಾಲಿಸಿ ಮುಕ್ತಾಯಗೊಳ್ಳುತ್ತದೆ. ನೀವು ಪಾವತಿಸುವ ಪ್ರೀಮಿಯಂ ನಿಮ್ಮ ಕುಟುಂಬದ ಆರ್ಥಿಕ ಭವಿಷ್ಯವನ್ನು ರಕ್ಷಿಸುವ ವೆಚ್ಚ.”
ಅವರಿಗೆ ಈ ಪರಿಕಲ್ಪನೆ ಅರ್ಥವಾಯಿತು. ಆದರೆ ಅವರು ಇನ್ನೂ ಮನವರಿಕೆ ಮಾಡಿಕೊಂಡಿರಲಿಲ್ಲ.
ಅವರ ಮೊದಲ ಆತಂಕ ಹೀಗಿತ್ತು: “ನಾನು ಹಲವು ವರ್ಷಗಳವರೆಗೆ ಪ್ರೀಮಿಯಂ ಪಾವತಿಸಬೇಕು.” ವಿಪರ್ಯಾಸವೆಂದರೆ, ಅವರು ಈಗಾಗಲೇ 15ರಿಂದ 25 ವರ್ಷಗಳ ಅವಧಿಯ ಹಲವಾರು ಸಾಂಪ್ರದಾಯಿಕ ವಿಮಾ ಪಾಲಿಸಿಗಳಿಗೆ ಪ್ರೀಮಿಯಂ ಪಾವತಿಸುತ್ತಿದ್ದರು.
ಅವರ ಎರಡನೇ ಆತಂಕ ಹೀಗಿತ್ತು: “ನನಗೆ ಏನೂ ಆಗದಿದ್ದರೆ, ನಾನು ಹಣವನ್ನು ಕಳೆದುಕೊಳ್ಳುತ್ತೇನೆ.”
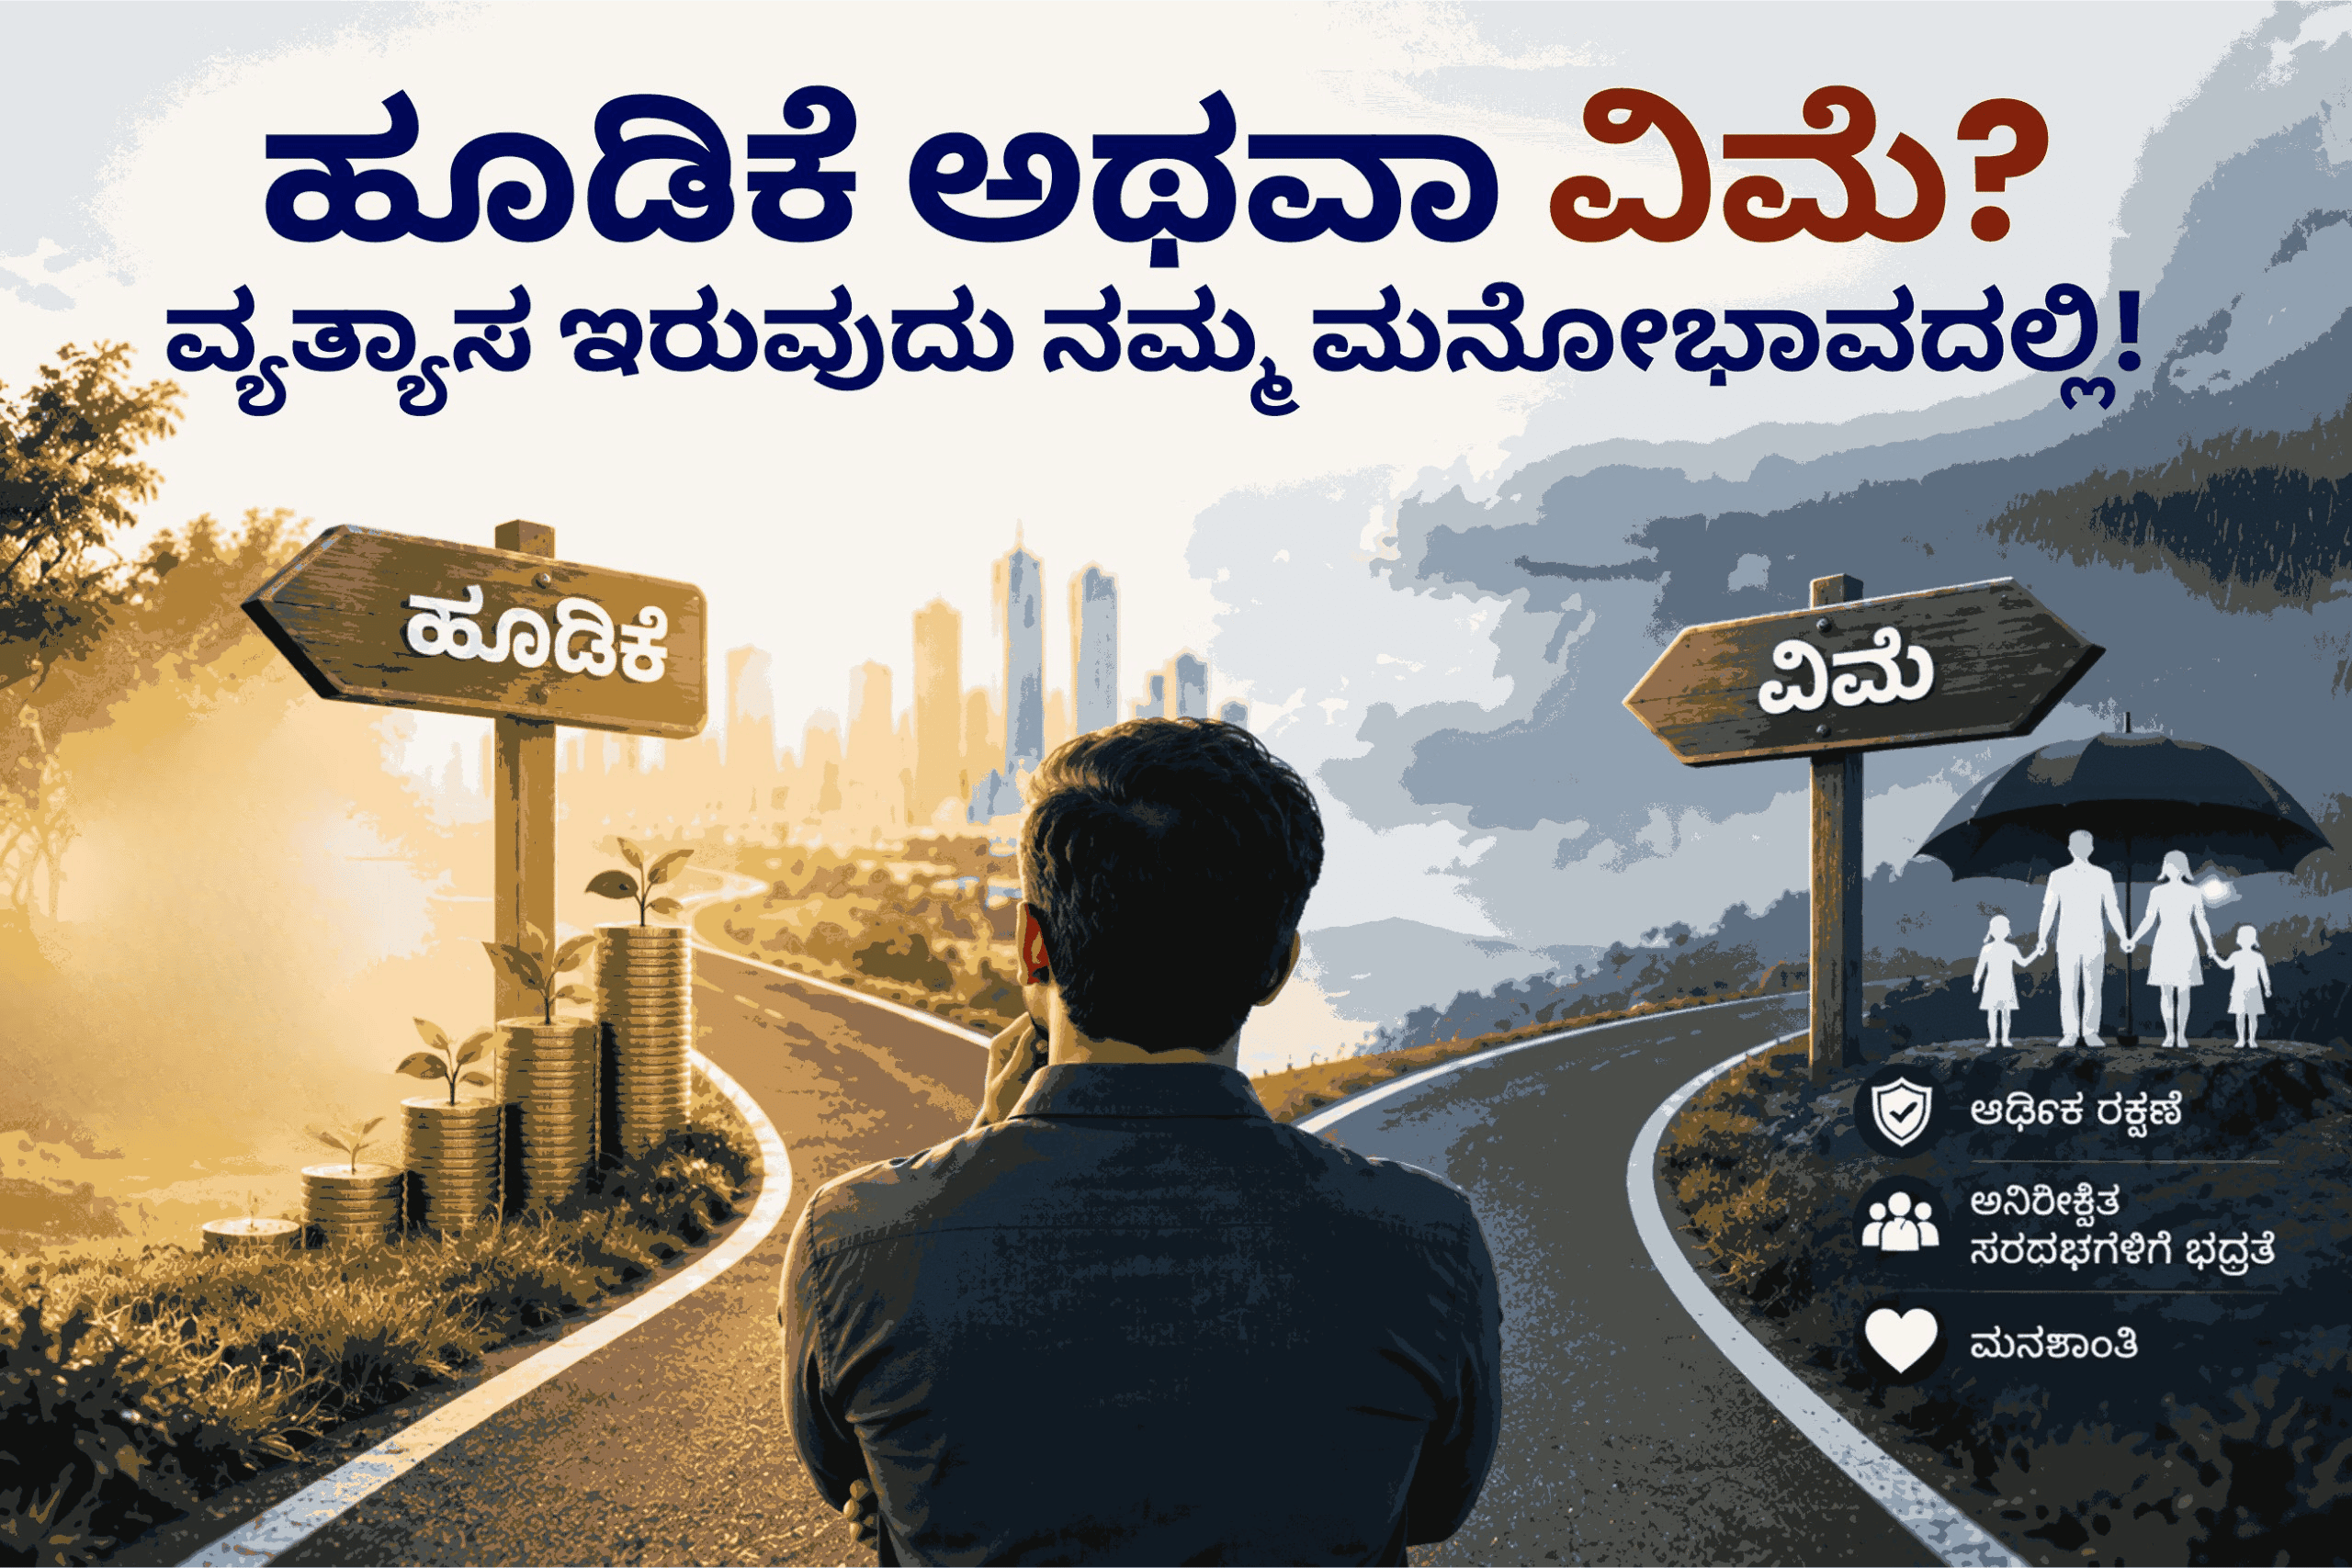
ಆ ಸಂಭಾಷಣೆಯು ನನಗೆ ನಿಜವಾದ ಸವಾಲು ನಮ್ಮ ಮನೋಭಾವದಲ್ಲಿದೆ ಎಂಬುವುದನ್ನು ತೋರಿಸುತ್ತದೆ.
ಮನೋಭಾವದ ಅಂತರ
ಅನೇಕ ಜನರು 20 ವರ್ಷಗಳ ಕಾಲ ಸಾಂಪ್ರದಾಯಿಕ ವಿಮಾ ಉತ್ಪನ್ನಗಳಲ್ಲಿ ಹಣವನ್ನು ಹೂಡಲು ಸಂಪೂರ್ಣವಾಗಿ ಸಿದ್ಧರಾಗಿರುತ್ತಾರೆ, ಏಕೆಂದರೆ ಮೆಚ್ಯುರಿಟಿಯ ಸಮಯದಲ್ಲಿ ತಮಗೆ ಏನಾದರೂ ಮರಳಿ ಸಿಗುತ್ತದೆ ಎಂದು ಅವರಿಗೆ ತಿಳಿದಿರುತ್ತದೆ.
ಆದರೆ, 15 ವರ್ಷಗಳ ಗುರಿ ಆಧಾರಿತ SIP ಅನ್ನು ಸೂಚಿಸಿದರೆ, ಇದ್ದಕ್ಕಿದ್ದಂತೆ ಹೂಡಿಕೆಯ ಅವಧಿಯೇ ಅವರಿಗೆ ಸರಿ ಅನ್ನಿಸುವುದಿಲ್ಲ.
ತಕ್ಷಣವೇ ಕೇಳಿಬರುವ ಪ್ರಶ್ನೆಗಳು:
- ತುರ್ತು ಪರಿಸ್ಥಿತಿಯಲ್ಲಿ ನಾನು ಹಣವನ್ನು ಹಿಂಪಡೆಯಬಹುದೇ?
- ನಾನು ಇಷ್ಟು ದೀರ್ಘಕಾಲ ಹೂಡಿಕೆಯಾಗಿಯೇ ಏಕೆ ಉಳಿಯಬೇಕು?
ಅಂಕಿಅಂಶಗಳು ನಮಗೆ ಏನು ಹೇಳುತ್ತವೆ
ಸಾಂಪ್ರದಾಯಿಕ ವಿಮಾ ಉತ್ಪನ್ನಗಳಿಗೆ ಖಂಡಿತವಾಗಿಯೂ ತಮ್ಮದೇ ಆದ ಸ್ಥಾನವಿದೆ. ಅವು ಶಿಸ್ತಿನ ಉಳಿತಾಯವನ್ನು ಉತ್ತೇಜಿಸುತ್ತವೆ ಮತ್ತು ಒಂದು ಮಟ್ಟದ ಆರ್ಥಿಕ ರಕ್ಷಣೆಯನ್ನು ಒದಗಿಸುತ್ತವೆ. ಅನೇಕ ಕುಟುಂಬಗಳಿಗೆ, ಈ ಉತ್ಪನ್ನಗಳು ಉಳಿತಾಯದ ಅಭ್ಯಾಸವನ್ನು ಯಶಸ್ವಿಯಾಗಿ ಬೆಳೆಸಿವೆ.
ಆದರೆ, ಅವುಗಳನ್ನು ದೀರ್ಘಕಾಲೀನ ಸಂಪತ್ತು ಸೃಷ್ಟಿಸುವ ಸಾಧನಗಳಾಗಿ ನೋಡುವುದಕ್ಕಿಂತ, ಮುಖ್ಯವಾಗಿ ಉಳಿತಾಯ ಮತ್ತು ರಕ್ಷಣೆಯ ಉತ್ಪನ್ನಗಳಾಗಿ ನೋಡಬೇಕು.
ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಪಾಲಿಸಿಗೆ ಅಗತ್ಯವಿರುವ ಪ್ರೀಮಿಯಂ, ಅನೇಕ ವ್ಯಕ್ತಿಗಳು ಒಟ್ಟಾಗಿ ಹಲವಾರು ಸಾಂಪ್ರದಾಯಿಕ ವಿಮಾ ಪಾಲಿಸಿಗಳಿಗೆ ಪಾವತಿಸುವ ಮೊತ್ತದ ಒಂದು ಸಣ್ಣ ಭಾಗವಾಗಿರುತ್ತದೆ. ಆದರೂ, ಟರ್ಮ್ ಪ್ಲಾನ್ ನೀಡುವ ಜೀವ ವಿಮಾ ರಕ್ಷಣೆಯು ಆ ಪಾಲಿಸಿಗಳ ಒಟ್ಟಾರೆ ರಕ್ಷಣೆಯ ಮೊತ್ತಕ್ಕಿಂತ ಬಹಳ ಹೆಚ್ಚಾಗಿರುತ್ತದೆ.
ಈಗ ವಿಭಿನ್ನವಾದ ವಿಧಾನವನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ.
ನಿಮ್ಮ ಕುಟುಂಬವನ್ನು ರಕ್ಷಿಸಲು ಸಾಕಷ್ಟು ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಖರೀದಿಸಿ. ನಂತರ ಉಳಿದ ಹಣವನ್ನು ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳಿಗೆ ಅನುಗುಣವಾಗಿ, ಹೈಬ್ರಿಡ್ ಫಂಡ್ಗಳು ಮತ್ತು ಮಾರುಕಟ್ಟೆಯ ಇಂಡೆಕ್ಸ್ ಫಂಡ್ಗಳ ಸಂಯೋಜನೆಯಂತಹ ಉತ್ತಮವಾಗಿ ವೈವಿಧ್ಯಗೊಳಿಸಿದ ಪೋರ್ಟ್ಫೋಲಿಯೊದಲ್ಲಿ ವ್ಯವಸ್ಥಿತವಾಗಿ ಹೂಡಿಕೆ ಮಾಡಿ.
ಐತಿಹಾಸಿಕವಾಗಿ, ವೈವಿಧ್ಯಗೊಳಿಸಿದ ಈಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ದೀರ್ಘಕಾಲ ಹೂಡಿಕೆಯಾಗಿಯೇ ಉಳಿದ ತಾಳ್ಮೆಯ ಹೂಡಿಕೆದಾರರಿಗೆ ಉತ್ತಮ ಫಲಿತಾಂಶಗಳನ್ನು ನೀಡಿವೆ. ಆದರೆ, ರಿಟರ್ನ್ಸ್ ಮಾರುಕಟ್ಟೆಗೆ ಸಂಬಂಧಿಸಿರುತ್ತವೆ ಮತ್ತು ಖಾತರಿಯಲ್ಲ. ಇದಕ್ಕೆ ವಿರುದ್ಧವಾಗಿ, ಅನೇಕ ಸಾಂಪ್ರದಾಯಿಕ ಎಂಡೋಮೆಂಟ್ ಮತ್ತು ಮನಿ-ಬ್ಯಾಕ್ ಪಾಲಿಸಿಗಳು ಇದೇ ರೀತಿಯ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಹಣದುಬ್ಬರವನ್ನು ಗಣನೀಯವಾಗಿ ಮೀರಿಸುವಷ್ಟು ರಿಟರ್ನ್ಸ್ ನೀಡದಿರುವ ಸಾಧ್ಯತೆಯಿದೆ.
ಒಂದು ದೊಡ್ಡ ಪ್ರಶ್ನೆ
ನನಗೆ ಕುತೂಹಲ ಮೂಡಿಸುವ ಸಂಗತಿ ಇದು. ಅನೇಕ ಹೂಡಿಕೆದಾರರು ವಿಮಾ ಪಾಲಿಸಿಯ ಕಾರ್ಯಕ್ಷಮತೆಯನ್ನು ಪ್ರಶ್ನಿಸದೆ 15, 20 ಅಥವಾ 25 ವರ್ಷಗಳವರೆಗೆ ಅದರಲ್ಲಿ ಬದ್ಧರಾಗಿರಲು ಮಾನಸಿಕವಾಗಿ ಸಿದ್ಧರಾಗಿರುತ್ತಾರೆ.
ಆದರೆ, ಅದೇ ಹೂಡಿಕೆದಾರರು ಕೆಲವೇ ತಿಂಗಳ ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತದ ನಂತರ ತಮ್ಮ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ ಹೂಡಿಕೆಗಳ ಬಗ್ಗೆ ಆತಂಕಗೊಳ್ಳುತ್ತಾರೆ.
ದಶಕಗಳ ಕಾಲ ವಿಮಾ ಪ್ರೀಮಿಯಂಗಳನ್ನು ತಾಳ್ಮೆಯಿಂದ ಪಾವತಿಸುತ್ತಾ, ತುಲನಾತ್ಮಕವಾಗಿ ಸಾಧಾರಣ ರಿಟರ್ನ್ಸ್ಗಳನ್ನು ಸ್ವೀಕರಿಸಲು ನಮಗೆ ಸಾಧ್ಯವಾಗಿದ್ದರೆ, ಅದೇ ತಾಳ್ಮೆಯಿಂದ ಶಿಸ್ತಿನ ದೀರ್ಘಕಾಲೀನ ಹೂಡಿಕೆ ಏನನ್ನು ಸಾಧಿಸಬಹುದು ಎಂಬುದನ್ನು ಕಲ್ಪಿಸಿಕೊಳ್ಳಿ.
ಯೋಚಿಸಲು ಒಂದು ಉತ್ತಮ ಮಾರ್ಗ
ವಿಮೆ ಮತ್ತು ಹೂಡಿಕೆಗಳನ್ನು ವಿಭಿನ್ನ ಸಮಸ್ಯೆಗಳನ್ನು ಪರಿಹರಿಸಲು ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗಿದೆ. ವಿಮೆಯು ನಿಮ್ಮ ಕುಟುಂಬವನ್ನು ಆರ್ಥಿಕ ಅನಿಶ್ಚಿತತೆಯಿಂದ ರಕ್ಷಿಸುತ್ತದೆ. ಹೂಡಿಕೆಗಳು ನಿಮ್ಮ ಹಣಕಾಸಿನ ಗುರಿಗಳನ್ನು ಸಾಧಿಸಲು ಮತ್ತು ಕಾಲಕ್ರಮೇಣ ಸಂಪತ್ತನ್ನು ನಿರ್ಮಿಸಲು ಸಹಾಯ ಮಾಡುತ್ತವೆ.
ಒಂದು ವಿವೇಕಯುತ ಹಣಕಾಸು ಯೋಜನೆಯು ಪ್ರತಿಯೊಂದು ಉತ್ಪನ್ನವು ಯಾವ ಕೆಲಸಕ್ಕಾಗಿ ವಿನ್ಯಾಸಗೊಳಿಸಲಾಗಿದೆಯೋ ಆ ಕೆಲಸವನ್ನು ಮಾಡಲು ಅವಕಾಶ ನೀಡುತ್ತದೆ. ರಕ್ಷಣೆಗಾಗಿ ಸಾಕಷ್ಟು ಟರ್ಮ್ ಇನ್ಶೂರೆನ್ಸ್ ಖರೀದಿಸಿ. ನಿಮ್ಮ ಗುರಿಗಳಿಗಾಗಿ ವ್ಯವಸ್ಥಿತವಾಗಿ ಹೂಡಿಕೆ ಮಾಡಿ.
ಹಣಕಾಸಿನ ಸ್ವಾತಂತ್ರ್ಯವು ಪ್ರತಿವರ್ಷ ಅತಿ ಹೆಚ್ಚು ರಿಟರ್ನ್ ಪಡೆಯಲು ಪ್ರಯತ್ನಿಸುವುದರಿಂದ ನಿರ್ಮಾಣವಾಗುವುದಿಲ್ಲ. ಅದು ಉತ್ತಮವಾದ ಪ್ರಕ್ರಿಯೆಯನ್ನು ಅನುಸರಿಸುವುದರಿಂದ, ಮಾರುಕಟ್ಟೆಯ ಏರಿಳಿತಗಳ ಸಮಯದಲ್ಲಿ ಶಿಸ್ತನ್ನು ಕಾಪಾಡಿಕೊಳ್ಳುವುದರಿಂದ ಮತ್ತು ಚಕ್ರಬಡ್ಡಿಗೆ ಅತ್ಯಂತ ಅಗತ್ಯವಿರುವ ಒಂದು ವಿಷಯವನ್ನು ನೀಡುವುದರಿಂದ ನಿರ್ಮಾಣವಾಗುತ್ತದೆ: ಅದೇ ಸಮಯ.
ಬಹುಶಃ ವಿಮಾ ಪಾಲಿಸಿಗಳು ಸಂಪತ್ತನ್ನು ಸೃಷ್ಟಿಸಬೇಕು ಎಂದು ನಿರೀಕ್ಷಿಸುವುದನ್ನು ನಿಲ್ಲಿಸಿ, ಬದಲಾಗಿ ನಮ್ಮ ಪ್ರೀತಿಪಾತ್ರರನ್ನು ರಕ್ಷಿಸಲು ಅವುಗಳನ್ನು ಬಳಸುವ ಸಮಯ ಬಂದಿದೆ.
ಹೂಡಿಕೆಗಳು ಯಾವುದಕ್ಕಾಗಿ ವಿನ್ಯಾಸಗೊಳಿಸಲ್ಪಟ್ಟಿವೆಯೋ ಅದನ್ನು ಮಾಡಲು ಬಿಡೋಣ ಅದೇ ಭವಿಷ್ಯಕ್ಕಾಗಿ ಸಂಪತ್ತನ್ನು ನಿರ್ಮಿಸಲು ನಮಗೆ ಸಹಾಯ ಮಾಡಲಿ.
Shreedhara is the Founder & Director of Ara Financial Services Pvt. Ltd. He has an experience of over 2 decades in Financial Service Industry with majority of it in guiding individuals and institutions on their investments requirements.