ಈ ಲೇಖನವು ಭಾರತೀಯರು ಅಂತರರಾಷ್ಟ್ರೀಯ ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ ಹೇಗೆ ಹೂಡಿಕೆ ಮಾಡಬಹುದು ಎಂಬುದನ್ನು ವಿವರಿಸುತ್ತದೆ. LRS ಮಾರ್ಗದ ಮೂಲಕ ನೇರ ಹೂಡಿಕೆ, ಅಂತರರಾಷ್ಟ್ರೀಯ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು, ಮತ್ತು GIFT City ವೇದಿಕೆಗಳು ಸೇರಿದಂತೆ. ತೆರಿಗೆ, ಕರೆನ್ಸಿ ಅಪಾಯ, ನಿಯಂತ್ರಣ ಮಿತಿಗಳು ಮತ್ತು ಯಾರಿಗೆ ಇದು ಸೂಕ್ತ ಎಂಬುದನ್ನೂ ಒಳಗೊಂಡಿದೆ.
ಅಮೆರಿಕದ S&P 500 ನಲ್ಲಿ ಲಿಸ್ಟ್ ಆಗಿರುವ ಜಗತ್ತಿನ ದೊಡ್ಡ ಕಂಪನಿಗಳು, “Magnificent Seven” ಎಂದು ಕರೆಯಲ್ಪಡುವ tech ದೈತ್ಯಗಳು (Apple, Microsoft, Alphabet, Amazon, Meta, Nvidia ಮತ್ತು Broadcom) ಒಟ್ಟಾಗಿ ಕೆಲವು ದೊಡ್ಡ ದೇಶಗಳ GDPಗಿಂತಲೂ ಹೆಚ್ಚು ಮಾರುಕಟ್ಟೆ ಮೌಲ್ಯ ಹೊಂದಿವೆ.
ಈ ರೀತಿಯ ಜಾಗತಿಕ ಬೆಳವಣಿಗೆಯಲ್ಲಿ ಪಾಲ್ಗೊಳ್ಳಬೇಕೆಂದು ಯಾರು ಬಯಸುವುದಿಲ್ಲ?
ಒಬ್ಬ ಹೂಡಿಕೆದಾರನಾಗಿ, ಈ ಜಾಗತಿಕ ಕಂಪನಿಗಳಲ್ಲಿ ಪಾಲು ಹೊಂದಬೇಕೆಂಬ ಆಸೆ ಸಹಜ.
ಭಾರತೀಯರು ಜಾಗತಿಕವಾಗಿ ಹೇಗೆ ಹೂಡಿಕೆ ಮಾಡಬಹುದು?
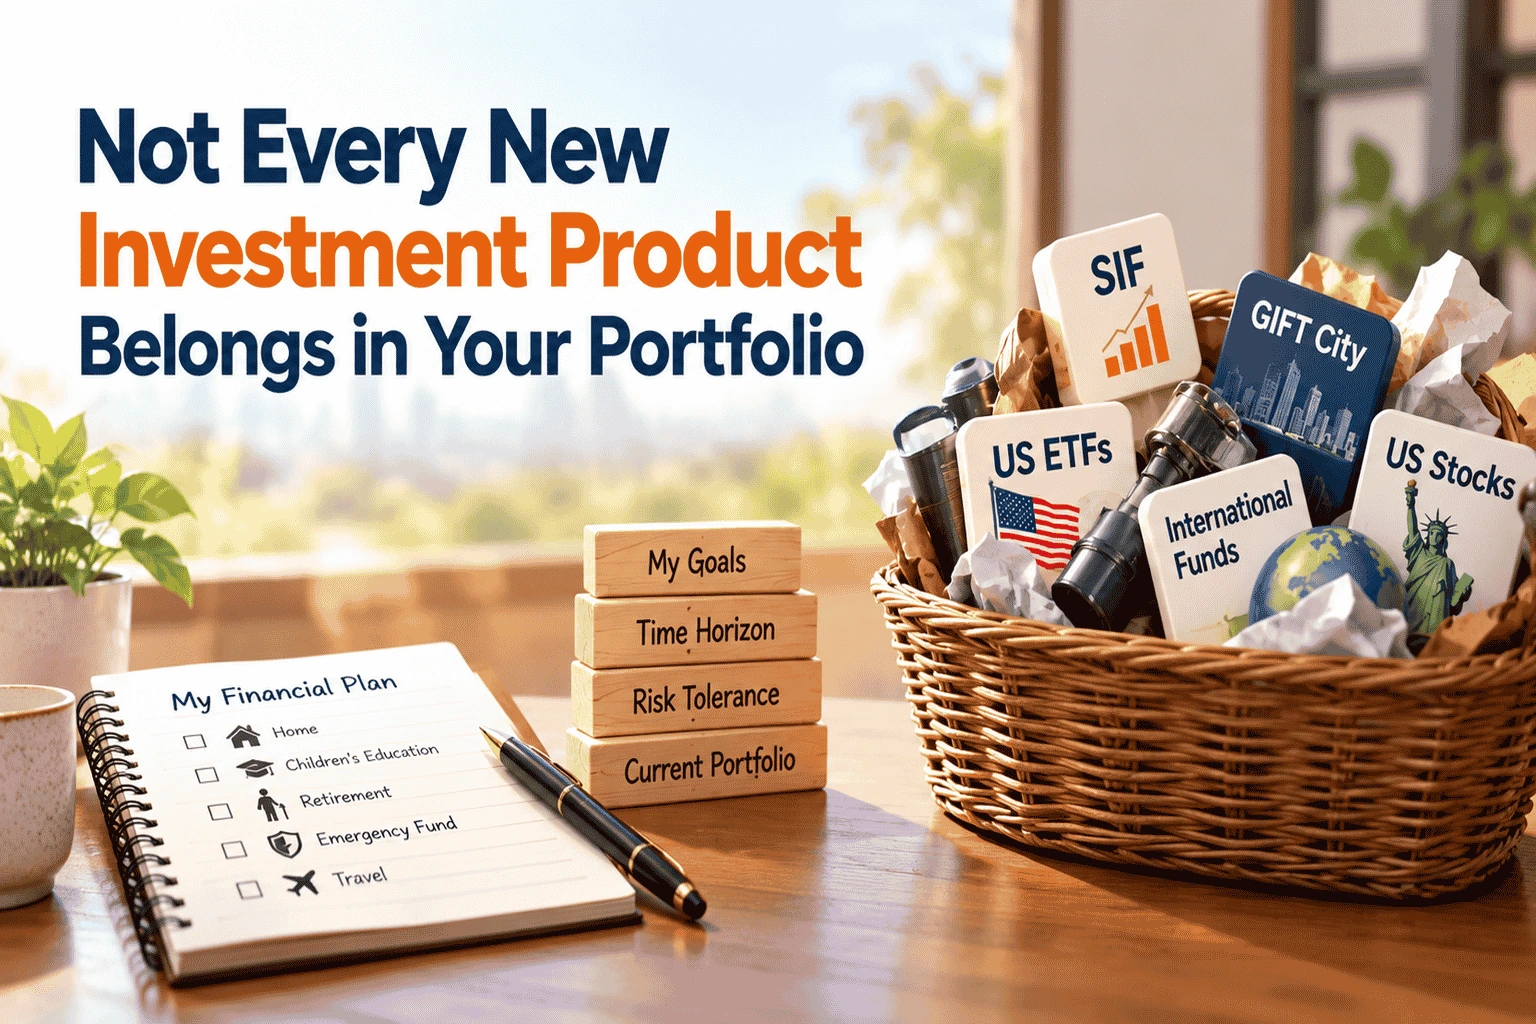
LRS ಮಾರ್ಗ: ಅಂತರರಾಷ್ಟ್ರೀಯ ಬ್ರೋಕರ್ಗಳ ಮೂಲಕ ನೇರವಾಗಿ US ಷೇರುಗಳು ಮತ್ತು ETFಗಳಲ್ಲಿ ಹೂಡಿಕೆ
ಅಂತರರಾಷ್ಟ್ರೀಯ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು: ಭಾರತೀಯ AMCಗಳ ಮೂಲಕ ಜಾಗತಿಕ ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ ಹೂಡಿಕೆ
GIFT City ಫಂಡ್ಗಳು: ಭಾರತದಲ್ಲಿರುವ ವೇದಿಕೆಗಳ ಮೂಲಕ ಜಾಗತಿಕ ಹೂಡಿಕೆ
ಈ ಹೂಡಿಕೆಗಳಿಗೆ ತೆರಿಗೆ, ಕರೆನ್ಸಿ ಅಪಾಯ ಮತ್ತು ನಿಯಂತ್ರಣ ಮಿತಿಗಳು ಅನ್ವಯಿಸುತ್ತವೆ.
ಭಾರತೀಯ ನಿವಾಸಿಗಳಾಗಿ, ಅಂತರರಾಷ್ಟ್ರೀಯ ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ಎರಡು ಪ್ರಮುಖ ಮಾರ್ಗಗಳಿವೆ:
ನೇರವಾಗಿ ಸ್ಟಾಕ್ಬ್ರೋಕರ್ ಮೂಲಕ: LRS (Liberalised Remittance Scheme) ಮೂಲಕ ರೂಪಾಯಿಯನ್ನು ವಿದೇಶಿ ಕರೆನ್ಸಿಗೆ ಪರಿವರ್ತಿಸಿ, ವಿದೇಶಿ ಷೇರುಗಳು, ETF ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದು.
ಅಂತರರಾಷ್ಟ್ರೀಯ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು: ಭಾರತೀಯ AMCಗಳ ಯೋಜನೆಗಳ ಮೂಲಕ ವಿದೇಶಿ ಮಾರುಕಟ್ಟೆಗಳಲ್ಲಿ ನೇರವಾಗಿ ಅಥವಾ feeder fund / fund of fund ಮೂಲಕ ಹೂಡಿಕೆ ಮಾಡಬಹುದು
ನೇರವಾಗಿ ಸ್ಟಾಕ್ಬ್ರೋಕರ್ ಮೂಲಕ
LRS ಮಾರ್ಗದ ಮೂಲಕ ಹೂಡಿಕೆ ಮಾಡುವಾಗ (RBI ಪ್ರಸ್ತುತ ಮಿತಿ ವರ್ಷಕ್ಕೆ $2,50,000), ಹೂಡಿಕೆದಾರರು ವಿದೇಶಿ ಬ್ರೋಕರ್ ಅಥವಾ ವಿದೇಶಿ ಹೂಡಿಕೆ ಸೇವೆ ನೀಡುವ ಭಾರತೀಯ ಬ್ರೋಕರ್ ಬಳಿ ಖಾತೆ ತೆರೆಯಬೇಕು. ಯಾವ ಷೇರುಗಳನ್ನು ಖರೀದಿಸಬೇಕು, ಯಾವಾಗ ಖರೀದಿಸಬೇಕು ಅಥವಾ ಮಾರಬೇಕು ಎಂಬ ನಿರ್ಧಾರ ಸಂಪೂರ್ಣವಾಗಿ ಹೂಡಿಕೆದಾರರ ಜವಾಬ್ದಾರಿ. ಈ ಮಾರ್ಗದಲ್ಲಿ foreign ETF ಅಥವಾ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ ಸಹ ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಹೂಡಿಕೆ ಮಾಡುವಾಗ ರೂಪಾಯಿಯನ್ನು ಡಾಲರ್ ಅಥವಾ ಬೇರೆ ವಿದೇಶಿ ಕರೆನ್ಸಿಗೆ ಪರಿವರ್ತಿಸಬೇಕು. ಕರೆನ್ಸಿ ಮೌಲ್ಯ ಬದಲಾವಣೆಯ ಅಪಾಯವೂ ಇರುತ್ತದೆ.
ಇದಲ್ಲದೆ, ಪ್ರಸ್ತುತ ತೆರಿಗೆ ನಿಯಮಗಳ ಪ್ರಕಾರ, ಒಂದು ಹಣಕಾಸು ವರ್ಷದಲ್ಲಿ ₹10 ಲಕ್ಷಕ್ಕಿಂತ ಹೆಚ್ಚು ವಿದೇಶಕ್ಕೆ ಹಣ ಕಳುಹಿಸಿದರೆ 20% TCS (Tax Collected at Source) ಅನ್ವಯಿಸುತ್ತದೆ.
ಹೂಡಿಕೆದಾರರು ತೆರಿಗೆ ನಿಯಮಗಳು ಮತ್ತು ವರದಿ ಮಾಡುವ ಜವಾಬ್ದಾರಿಗಳನ್ನು (ವಿದೇಶಿ ತೆರಿಗೆ ಸೇರಿದಂತೆ) ಗಮನದಲ್ಲಿಟ್ಟುಕೊಳ್ಳಬೇಕು.
ಅಂತರರಾಷ್ಟ್ರೀಯ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು
ಈ ಫಂಡ್ಗಳು ಭಾರತೀಯ ಷೇರು ಮಾರುಕಟ್ಟೆಯಲ್ಲಿ ಲಭ್ಯವಿಲ್ಲದ ಜಾಗತಿಕ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಅವಕಾಶ ನೀಡುತ್ತವೆ. Apple, Microsoft, Tesla, Meta, Nvidia ಮುಂತಾದ ಜಾಗತಿಕ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ಇದು ಒಂದು ಮಾರ್ಗ. ಈ ಫಂಡ್ಗಳು ನೇರವಾಗಿ ವಿದೇಶಿ ಕಂಪನಿಗಳ ಷೇರುಗಳಲ್ಲಿ, feeder fund ಮೂಲಕ ಅಥವಾ global fund ಮೂಲಕ ಮತ್ತು ನಿರ್ದಿಷ್ಟ ದೇಶಗಳು ಅಥವಾ ಜಾಗತಿಕ ಥೀಮ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡ್ತುತ್ತವೆ
ಯಾಕೆ ಅಂತರರಾಷ್ಟ್ರೀಯ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳನ್ನು ಪರಿಗಣಿಸಬೇಕು?
ವಿಭಿನ್ನ ದೇಶಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುವ ಮೂಲಕ ಅಪಾಯ ಕಡಿಮೆ ಮಾಡಬಹುದು (ಅಮೆರಿಕಾ, ಯುರೋಪ್, emerging markets). ತಂತ್ರಜ್ಞಾನ, ಆರೋಗ್ಯ, semiconductor ಮುಂತಾದ ಜಾಗತಿಕ ಕ್ಷೇತ್ರಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಅವಕಾಶ ದೊರಕುತ್ತದೆ. ಭಾರತದಲ್ಲಿ ಲಭ್ಯವಿಲ್ಲದ ದೊಡ್ಡ ಜಾಗತಿಕ ಬ್ರ್ಯಾಂಡ್ಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಜಾಗತಿಕ ಬೆಳವಣಿಗೆಯಲ್ಲಿ ಪಾಲ್ಗೊಳ್ಳುವ ಅವಕಾಶ ದೊರಕುತ್ತದೆ
ಯಾರು ಹೂಡಿಕೆ ಮಾಡಬೇಕು?
ಭಾರತೀಯ ಹೂಡಿಕೆಗಳಲ್ಲಿ ಈಗಾಗಲೇ ಉತ್ತಮ ವಿಭಜನೆ ಹೊಂದಿರುವವರು, ಜಾಗತಿಕ ಹೂಡಿಕೆ ಸೇರಿಸಲು ಈ ಫಂಡ್ಗಳನ್ನು ಪರಿಗಣಿಸಬಹುದು. ಗುರಿಗಳು ದೀರ್ಘಕಾಲದಾಗಿದ್ದರೆ, ಇದು ಪೋರ್ಟ್ಫೋಲಿಯೊಗೆ ಉತ್ತಮ ಸೇರ್ಪಡೆ ಆಗಬಹುದು. ಸಾಮಾನ್ಯವಾಗಿ ಒಟ್ಟು ಹೂಡಿಕೆಯಲ್ಲಿ ಸುಮಾರು 10% ಹೂಡಿಕೆ ಮಾಡಬಹುದು (ಆದರೆ ಇದು ವ್ಯಕ್ತಿಗತ ಪರಿಸ್ಥಿತಿಯ ಮೇಲೆ ಅವಲಂಬಿತ).
ಗಮನಿಸಬೇಕಾದ ವಿಷಯಗಳು
RBI ಮಿತಿ ಕಾರಣದಿಂದ, ಭಾರತೀಯ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳು ವಿದೇಶದಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಲು ಮಿತಿ ಇದೆ. ಈ ಮಿತಿ ತಲುಪಿದ ಕಾರಣ, ಹಲವಾರು AMCಗಳು ಹೊಸ ಹೂಡಿಕೆಗಳನ್ನು ತಾತ್ಕಾಲಿಕವಾಗಿ ನಿಲ್ಲಿಸಿವೆ ಮತ್ತು ಕೆಲವು SIPಗಳನ್ನು ಕೂಡ ಸ್ಥಗಿತಗೊಳಿಸಿದ್ದವೆ. ಕರೆನ್ಸಿ ಬದಲಾವಣೆ ಮತ್ತು ಮಾರುಕಟ್ಟೆ ಅಸ್ಥಿರತೆ NAV ಮೇಲೆ ಪರಿಣಾಮ ಬೀರುತ್ತವೆ. ಹಣ ಹಿಂಪಡೆಯಲು ಸಾಮಾನ್ಯ equity ಫಂಡ್ಗಳಿಗಿಂತ ಹೆಚ್ಚು ಸಮಯ ಬೇಕಾಗುತ್ತದೆ (4–5 ದಿನ). ತೆರಿಗೆ ನಿಯಮಗಳನ್ನು ಗಮನಿಸಬೇಕು. ಕೆಲವೊಮ್ಮೆ ನಿಯಂತ್ರಣ ಬದಲಾವಣೆಗಳಿಂದ ಹೂಡಿಕೆಗಳಿಗೆ ತಾತ್ಕಾಲಿಕ ನಿರ್ಬಂಧ ಇರಬಹುದು.
GIFT City ಫಂಡ್ಗಳು
ಇವುಗಳ ಮೂಲಕವೂ ಜಾಗತಿಕ ಹೂಡಿಕೆ ಮಾಡಬಹುದು. ಇವು LRS ಮಾರ್ಗದ ಮೂಲಕ ಹೂಡಿಕೆ ಸ್ವೀಕರಿಸುತ್ತವೆ. ಆದರೆ ಕನಿಷ್ಠ ಹೂಡಿಕೆ ಮೊತ್ತ ಹೆಚ್ಚು ಇರುವುದರಿಂದ, ಇದು ಹೆಚ್ಚಿನ ಹಣಕಾಸು ಸಾಮರ್ಥ್ಯ ಹೊಂದಿದವರಿಗೆ ಹೆಚ್ಚು ಸೂಕ್ತ.
ಕೊನೆಯ ಮಾತು
ನೀವು ಹೆಚ್ಚು ಹಣಕಾಸು ಸಾಮರ್ಥ್ಯ ಹೊಂದಿದ ಹೂಡಿಕೆದಾರರಾಗಿದ್ದರೆ, “ನಾನು ಕೂಡ ಈ ಕಂಪನಿಗಳಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿದ್ದೇನೆ” ಎಂಬ ಸಂತೋಷಕ್ಕಾಗಿ ಹೂಡಿಕೆ ಮಾಡಬಹುದು.
ಆದರೆ ಪ್ರಸ್ತುತ ಮೌಲ್ಯಮಾಪನದಲ್ಲಿ, ಈ ಹೂಡಿಕೆಗಳು ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೊಗೆ ಎಷ್ಟು ಲಾಭ ನೀಡುತ್ತವೆ ಎಂಬುದು ಸ್ಪಷ್ಟವಿಲ್ಲ (ಆದರೂ ದೀರ್ಘಕಾಲದ ಸಾಧ್ಯತೆ ಇದೆ).
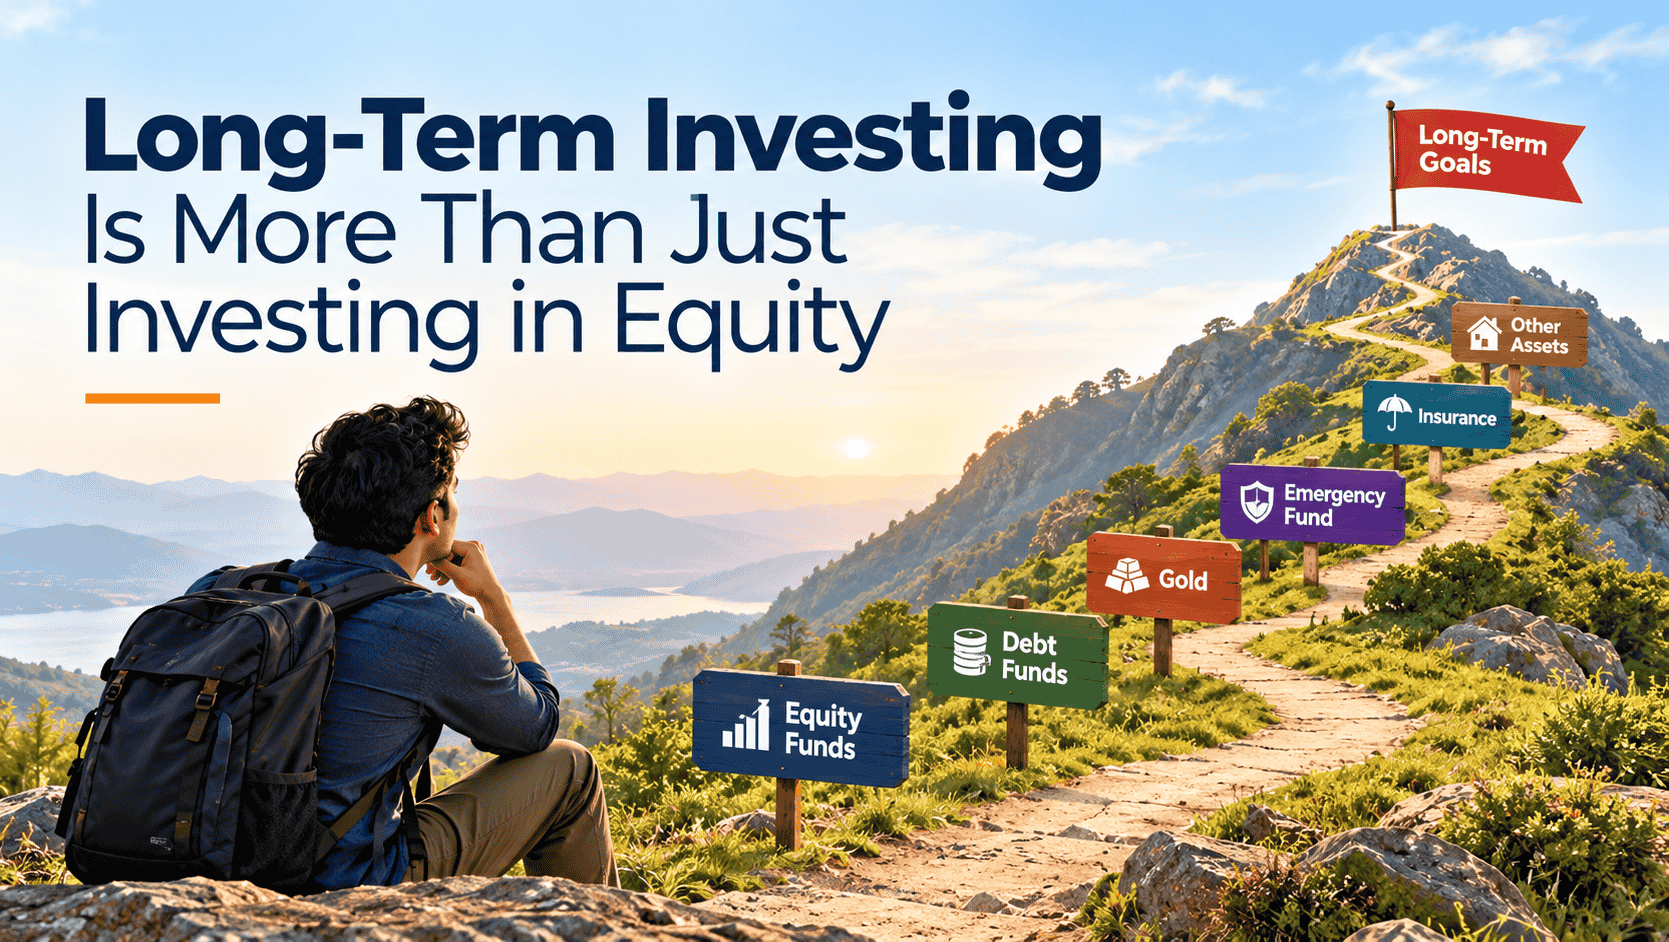
ನೀವು ನಿಮ್ಮ ಮುಖ್ಯ ಹಣಕಾಸು ಗುರಿಗಳಿಗಾಗಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿರುವ ಸಾಮಾನ್ಯ ಹೂಡಿಕೆದಾರರಾಗಿದ್ದರೆ, ವಿದೇಶಿ ಹೂಡಿಕೆ ಮಾಡದೇ ಇದ್ದರೂ ನೀವು ಹೆಚ್ಚೇನು ಕಳೆದುಕೊಳ್ಳುವುದಿಲ್ಲ. ಆದರೆ ದೀರ್ಘಕಾಲ (8–10 ವರ್ಷ) ದೃಷ್ಟಿಯಿಂದ, ಈ ಫಂಡ್ಗಳನ್ನು ನಿಮ್ಮ ಪೋರ್ಟ್ಫೋಲಿಯೊದಲ್ಲಿ ಸಣ್ಣ ಭಾಗವಾಗಿ ಸೇರಿಸಬಹುದು.
ಜಾಗತಿಕ ಫಂಡ್ಗಳು ನಿಮ್ಮ ಭಾರತೀಯ equity ಪೋರ್ಟ್ಫೋಲಿಯೊಗೆ ಪರ್ಯಾಯವಲ್ಲ.
ಮೊದಲು ನಿಮ್ಮ ಒಟ್ಟು ಹಣಕಾಸು ಯೋಜನೆಯನ್ನು ದೃಢಗೊಳಿಸಿ. ಆಮೇಲೆ ಜಾಗತಿಕ ಹೂಡಿಕೆ ಮಾಡುವ ಬಗ್ಗೆ ಯೋಚಿಸಿ.
Shreedhara is the Founder & Director of Ara Financial Services Pvt. Ltd. He has an experience of over 2 decades in Financial Service Industry with majority of it in guiding individuals and institutions on their investments requirements.