ನಿನ್ನೆ ನಾನು ಇಪ್ಪತ್ತರ ವಯಸ್ಸಿನ ಒಬ್ಬ ಯುವ ವೃತ್ತಿಪರರನ್ನು ಭೇಟಿಯಾದೆ. ಅವರಿಗೆ ಉತ್ತಮ ಉದ್ಯೋಗ, ವರ್ಷದಿಂದ ವರ್ಷಕ್ಕೆ ಹೆಚ್ಚಾಗುತ್ತಿರುವ ಆದಾಯ ಮತ್ತು ಹೂಡಿಕೆಯ ಬಗ್ಗೆ ಅಪಾರ ಬದ್ಧತೆ ಇತ್ತು.
“ನಾನು ಹಣವನ್ನು ವ್ಯರ್ಥ ಮಾಡಬಾರದು,” ಎಂದು ಅವರು ಹೇಳಿದರು. “ನನ್ನ ಖರ್ಚುಗಳನ್ನು ಸಾಧ್ಯವಾದಷ್ಟು ಕಡಿಮೆ ಇಟ್ಟುಕೊಂಡಿದ್ದೇನೆ. ಉಳಿಯುವ ಬಹುತೇಕ ಹಣವನ್ನೆಲ್ಲ ಹೂಡಿಕೆ ಮಾಡುತ್ತೇನೆ.”
ಅವರ ಮಾತು ಕೇಳಿ ನನಗೆ ತುಂಬಾ ಸಂತೋಷವಾಯಿತು.
ನಂತರ ನಾನು ಕೇಳಿದೆ, “ಈ ಹಣವನ್ನು ಎಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿದ್ದೀರಿ?”
“ಇಕ್ವಿಟಿ ಮ್ಯೂಚುವಲ್ ಫಂಡ್ಗಳಲ್ಲಿ,” ಎಂದು ಅವರು ತಕ್ಷಣ ಉತ್ತರಿಸಿದರು. “ನಾನು ಇನ್ನೂ ಯುವಕ. ಅಪಾಯವನ್ನು ತೆಗೆದುಕೊಳ್ಳುವ ಸಾಮರ್ಥ್ಯ ನನ್ನಲ್ಲಿದೆ. ನಿವೃತ್ತಿಯಾಗಲು ಇನ್ನೂ ಕನಿಷ್ಠ 25 ರಿಂದ 30 ವರ್ಷಗಳಿವೆ. ಹಾಗಿದ್ದಾಗ ಬೇರೆಡೆ ಹಣ ಹೂಡಿಕೆ ಮಾಡುವ ಅಗತ್ಯವೇನು?”
ಅವರು ಇನ್ನೊಂದು ವಿಷಯವನ್ನೂ ಹೇಳಿದರು. “ಚಿಕ್ಕ ವಯಸ್ಸಿನಲ್ಲಿ ಇಕ್ವಿಟಿಯಲ್ಲಿ ಹೆಚ್ಚು ಹೂಡಿಕೆ ಮಾಡಬೇಕು. ಸಮಯ ನಿಮ್ಮ ಪರವಾಗಿರುತ್ತದೆ” ಎಂಬ ಸಲಹೆಯನ್ನು ಹಲವಾರು ಬಾರಿ ಕೇಳಿದ್ದೇನೆ. ಅದನ್ನೇ ನಾನು ಕಟ್ಟುನಿಟ್ಟಾಗಿ ಅನುಸರಿಸುತ್ತಿದ್ದೇನೆ ಎಂದರು.
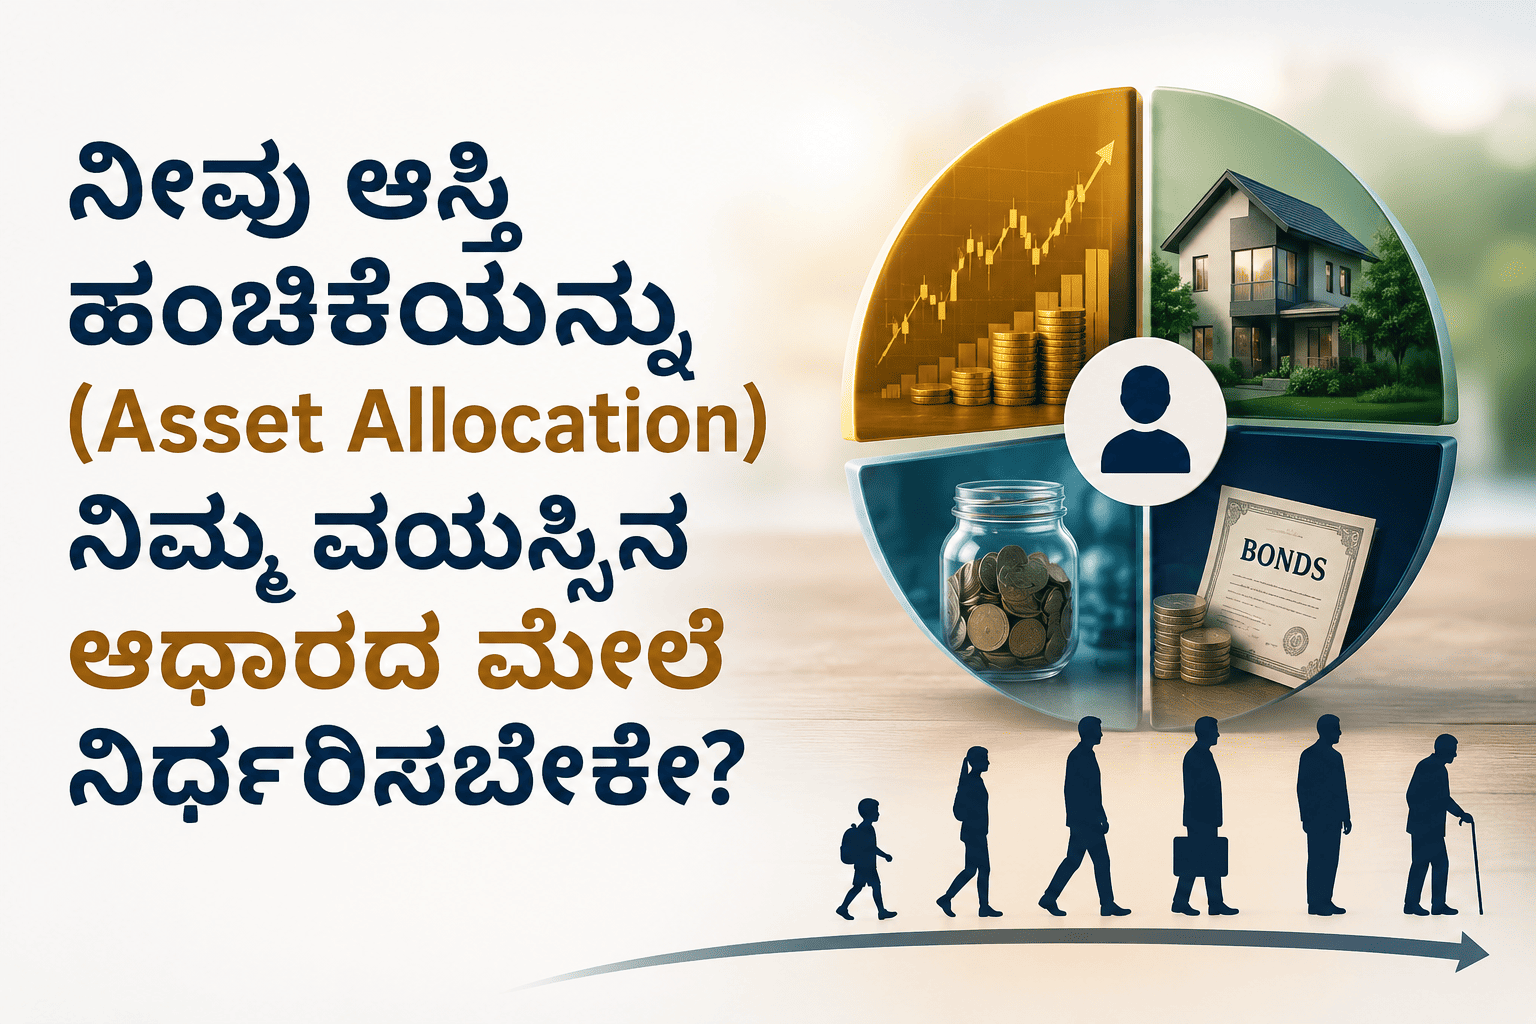
ಹಾಗಾದರೆ ನಿಮ್ಮ ಅಭಿಪ್ರಾಯವೇನು? ಆಸ್ತಿ ಹಂಚಿಕೆಯನ್ನು ನಿರ್ಧರಿಸುವಾಗ ವಯಸ್ಸನ್ನೇ ಪ್ರಮುಖ ಮಾನದಂಡವಾಗಿಟ್ಟುಕೊಳ್ಳುವುದು ಸರಿಯಾದ ವಿಧಾನವೇ?
ವಯಸ್ಸಿನ ಆಧಾರದ ಮೇಲೆ ಹೂಡಿಕೆ ಮಾಡುವುದರ ಸಮಸ್ಯೆ
ವೈಯಕ್ತಿಕ ಹಣಕಾಸು ಯೋಜನೆಯಲ್ಲಿ ಅತ್ಯಂತ ಸಾಮಾನ್ಯವಾಗಿ ಕೇಳಿಬರುವ ನಿಯಮವೆಂದರೆ:
“ಚಿಕ್ಕ ವಯಸ್ಸಿನಲ್ಲಿ ಇಕ್ವಿಟಿಯಲ್ಲಿ ಹೂಡಿಕೆ ಮಾಡಿ. ವಯಸ್ಸಾಗುತ್ತಿದ್ದಂತೆ ಕ್ರಮೇಣ ಸ್ಥಿರ ಆದಾಯ (Fixed Income) ಕಡೆಗೆ ಸಾಗಿರಿ.”
ಕೇಳಲು ಇದು ತುಂಬಾ ಸರಳ ಮತ್ತು ಆಕರ್ಷಕವಾಗಿ ಕಾಣುತ್ತದೆ. ಆದರೆ ವಾಸ್ತವದಲ್ಲಿ ಪರಿಸ್ಥಿತಿ ಇದಕ್ಕಿಂತ ಹೆಚ್ಚು ಸಂಕೀರ್ಣವಾಗಿದೆ.
29 ವರ್ಷದ ಒಬ್ಬ ಉತ್ತಮ ಸಂಬಳ ಪಡೆಯುವ ವೃತ್ತಿಪರನನ್ನು ಪರಿಗಣಿಸಿ. ಕೇವಲ ಅವನು ಯುವಕ ಎಂಬ ಕಾರಣಕ್ಕೆ ಹೂಡಿಕೆ ಮಾಡಬಹುದಾದ ಬಹುತೇಕ ಹಣವನ್ನು ಇಕ್ವಿಟಿಗೆ ಮೀಸಲಿಡಬೇಕೇ?
ಮೂರು ವರ್ಷಗಳಲ್ಲಿ ಮನೆ ಖರೀದಿಸುವ ಯೋಜನೆ ಇದ್ದರೆ? ಉನ್ನತ ಶಿಕ್ಷಣಕ್ಕಾಗಿ ಹಣ ಬೇಕಾದರೆ? ತುರ್ತು ಪರಿಸ್ಥಿತಿ, ಉದ್ಯೋಗದಿಂದ ವಿರಾಮ ಅಥವಾ ಕುಟುಂಬದ ಅನಿರೀಕ್ಷಿತ ಜವಾಬ್ದಾರಿಗಳಿಗೆ ಹಣ ಬೇಕಾದರೆ?
ಇಕ್ವಿಟಿ ಮಾರುಕಟ್ಟೆಗಳು ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಉತ್ತಮ ಸಂಪತ್ತನ್ನು ಸೃಷ್ಟಿಸುವ ಸಾಮರ್ಥ್ಯ ಹೊಂದಿವೆ. ಆದರೆ ಅಲ್ಪಾವಧಿಯಲ್ಲಿ ಅವು ಊಹಿಸಲಾಗದ ರೀತಿಯಲ್ಲಿ ಏರಿಳಿತ ಕಾಣುತ್ತವೆ. ಮುಂದಿನ ಕೆಲವು ವರ್ಷಗಳಲ್ಲಿ ಬೇಕಾಗಬಹುದಾದ ಹಣವನ್ನು, ಕೇವಲ ಹೂಡಿಕೆದಾರ ಯುವಕ ಎಂಬ ಕಾರಣಕ್ಕೆ ಹೆಚ್ಚಿನ ಮಾರುಕಟ್ಟೆ ಅಪಾಯಕ್ಕೆ ಒಡ್ಡುವುದು ಸೂಕ್ತವಲ್ಲ.
ಯುವ ವಯಸ್ಸು ಎಂದರೆ ನಿಮ್ಮ ಎಲ್ಲಾ ಹಣಕಾಸಿನ ಗುರಿಗಳೂ ದೀರ್ಘಾವಧಿಯವು ಎಂಬುದಲ್ಲ.
ನಿವೃತ್ತಿ ಎಂದರೆ ಬೆಳವಣಿಗೆಯ ಅಂತ್ಯವಲ್ಲ
ಇದೀಗ ಇದರ ವಿರುದ್ಧದ ಪರಿಸ್ಥಿತಿಯನ್ನು ಪರಿಗಣಿಸೋಣ. 60ನೇ ವಯಸ್ಸಿನಲ್ಲಿ ನಿವೃತ್ತಿಯಾಗುವ ವ್ಯಕ್ತಿಯೊಬ್ಬರು 85, 90 ಅಥವಾ ಅದಕ್ಕಿಂತಲೂ ಹೆಚ್ಚು ವರ್ಷ ಬದುಕುವ ಸಾಧ್ಯತೆ ಇದೆ. ಅಂದರೆ ನಿವೃತ್ತಿಗಾಗಿ ಸಂಗ್ರಹಿಸಿರುವ ಹಣವು ಸುಮಾರು ಮೂರು ದಶಕಗಳ ಜೀವನ ವೆಚ್ಚವನ್ನು ಭರಿಸಬೇಕಾಗಬಹುದು. ನಿವೃತ್ತಿಗೆ ಮುನ್ನ ಸಂಪೂರ್ಣ ಹೂಡಿಕೆಯನ್ನು ಸ್ಥಿರ ಆದಾಯದ ಸಾಧನಗಳಿಗೆ ವರ್ಗಾಯಿಸಿದರೆ, ಅಲ್ಪಾವಧಿಯ ಮಾರುಕಟ್ಟೆ ಏರಿಳಿತದ ಅಪಾಯ ಕಡಿಮೆಯಾಗಬಹುದು. ಆದರೆ ದೀರ್ಘಾವಧಿಯಲ್ಲಿ ಹಣದ (Purchasing Power) ಕುಗ್ಗುವ ಅಪಾಯ ಹೆಚ್ಚಾಗಬಹುದು.
ದಿನಸಿ ಸಾಮಾನುಗಳ ಬೆಲೆ ಏರುತ್ತದೆ. ಆರೋಗ್ಯ ವೆಚ್ಚ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಪ್ರಯಾಣ ವೆಚ್ಚ ಹೆಚ್ಚಾಗುತ್ತದೆ. ಮನೆಯ ನಿರ್ವಹಣಾ ವೆಚ್ಚವೂ ಬದಲಾಗುತ್ತದೆ. ಇಂದು ತಿಂಗಳಿಗೆ ₹1 ಲಕ್ಷದಲ್ಲಿ ಸಾಗುವ ಜೀವನಶೈಲಿಗೆ, ಮುಂದಿನ ವರ್ಷಗಳಲ್ಲಿ ಅದಕ್ಕಿಂತ ಗಣನೀಯವಾಗಿ ಹೆಚ್ಚಿನ ಹಣ ಬೇಕಾಗಬಹುದು. ಆದ್ದರಿಂದ ನಿವೃತ್ತಿ ಯೋಜನೆಯನ್ನು ಒಂದು ಅಂತಿಮ ಗಮ್ಯಸ್ಥಾನವೆಂದು ನೋಡುವುದು ಸರಿಯಲ್ಲ. 60ನೇ ವಯಸ್ಸಿನಲ್ಲಿಯೂ ಕೆಲವು ಹಣ ಮುಂದಿನ ತಿಂಗಳಲ್ಲೇ ಬೇಕಾಗಬಹುದು. ಕೆಲವು ಐದು ವರ್ಷಗಳ ನಂತರ. ಇನ್ನೂ ಕೆಲವು 15 ಅಥವಾ 20 ವರ್ಷಗಳ ನಂತರ ಮಾತ್ರ ಬೇಕಾಗಬಹುದು.
ನಿಮ್ಮ ಗುರಿಗಳು ಮತ್ತು ಸಮಯದ ಅವಧಿಯೇ ಆಸ್ತಿ ಹಂಚಿಕೆಯನ್ನು ನಿರ್ಧರಿಸಲಿ
ಹೆಚ್ಚು ಸಮಂಜಸವಾದ ವಿಧಾನವೆಂದರೆ ಹಣ ಯಾವಾಗ ಬೇಕಾಗುತ್ತದೆ ಎಂಬುದರ ಆಧಾರದ ಮೇಲೆ ಆಸ್ತಿ ಹಂಚಿಕೆ ಮಾಡುವುದು. ತುರ್ತು ನಿಧಿ ಹಾಗೂ ಸಮೀಪದ ಗುರಿಗಳಿಗೆ ಬೇಕಾಗುವ ಹಣವನ್ನು ಸಾಮಾನ್ಯವಾಗಿ ಸುರಕ್ಷಿತ ಮತ್ತು ಸುಲಭವಾಗಿ ಲಭ್ಯವಾಗುವ ಹೂಡಿಕೆ ಸಾಧನಗಳಲ್ಲಿ ಇರಿಸಬೇಕು.
ಮಧ್ಯಮಾವಧಿಯ ಗುರಿಗಳಿಗೆ ಬೆಳವಣಿಗೆ ಮತ್ತು ಸ್ಥಿರತೆಯ ನಡುವಿನ ಸಮತೋಲನ ಅಗತ್ಯ. ಬಹಳ ದೂರದ ಭವಿಷ್ಯದ ಗುರಿಗಳಿಗಾಗಿ ಮೀಸಲಾದ ಹಣವನ್ನು, ಹೂಡಿಕೆದಾರರ ಅಪಾಯವನ್ನು ಸಹಿಸುವ ಸಾಮರ್ಥ್ಯ ಹಾಗೂ ವೈಯಕ್ತಿಕ ಪರಿಸ್ಥಿತಿಯನ್ನು ಗಮನದಲ್ಲಿಟ್ಟುಕೊಂಡು, ಬೆಳವಣಿಗೆ ಆಧಾರಿತ ಹೂಡಿಕೆಗಳಲ್ಲಿ ಹೆಚ್ಚು ಇರಿಸಬಹುದು.
ಈ ತತ್ವವು ಪ್ರತಿಯೊಂದು ವಯಸ್ಸಿನವರಿಗೂ ಅನ್ವಯಿಸುತ್ತದೆ.
30 ವರ್ಷದ ವ್ಯಕ್ತಿಗೆ ಮೂರು ವರ್ಷಗಳಲ್ಲಿ ಮನೆಗೆ ಮುಂಗಡ ಹಣ ಪಾವತಿಸಲು ಹಣ ಬೇಕಾದರೆ, ಅವರು ಸುರಕ್ಷಿತ ಹೂಡಿಕೆಗಳನ್ನು ಆಯ್ಕೆ ಮಾಡಬೇಕಾಗಬಹುದು.
ಅದೇ ರೀತಿ, 65 ವರ್ಷದ ವ್ಯಕ್ತಿಗೆ ಇನ್ನೂ 15 ವರ್ಷಗಳವರೆಗೆ ಬಳಸಬೇಕಾಗದ ಹಣವಿದ್ದರೆ, ಆ ಭಾಗವನ್ನು ಬೆಳವಣಿಗೆ ನೀಡುವ ಹೂಡಿಕೆಗಳಲ್ಲಿ ಇರಿಸುವುದು ಸಮಂಜಸವಾಗಿರಬಹುದು.
ವಯಸ್ಸು ಹಣಕಾಸಿನ ಯೋಜನೆಯ ಒಂದು ಅಂಶ ಮಾತ್ರ. ಅದು ಸಂಪೂರ್ಣ ಹೂಡಿಕೆ ಯೋಜನೆಯಾಗಬಾರದು.
ಉತ್ತಮ ಹಣಕಾಸಿನ ತಂತ್ರ ಎಂದರೆ ಯುವ ವಯಸ್ಸಿನಲ್ಲಿ ಆಕ್ರಮಣಕಾರಿ ಮತ್ತು ವಯಸ್ಸಾದ ಮೇಲೆ ಸಂಪ್ರದಾಯವಾದಿ ಹೂಡಿಕೆ ಮಾಡುವುದು ಅಲ್ಲ.
ಉತ್ತಮ ಹಣಕಾಸು ಯೋಜನೆ ಎಂದರೆ:
- ನಾಳೆ ಬೇಕಾಗುವ ಹಣವನ್ನು ಸುರಕ್ಷಿತವಾಗಿಡುವುದು,
- ಹಲವು ವರ್ಷಗಳ ನಂತರ ಬೇಕಾಗುವ ಹಣವನ್ನು ಬೆಳೆಯಲು ಅವಕಾಶ ನೀಡುವುದು,
- ಮತ್ತು ಪ್ರತಿಯೊಂದು ರೂಪಾಯಿಗೂ ಅದರ ಗುರಿ ಹಾಗೂ ಸಮಯಕ್ಕೆ ಹೊಂದುವ ಉದ್ದೇಶವನ್ನು ನೀಡುವುದು.
ಆ ಯುವ ವೃತ್ತಿಪರರೊಂದಿಗೆ ನಡೆದ ಸಂಭಾಷಣೆಗೆ ಬರೋಣ ನಾನು ಅವರಿಗೆ ಇನ್ನೂ ಕೆಲವು ಪ್ರಶ್ನೆಗಳನ್ನು ಕೇಳಿದೆ. “ಮುಂದಿನ ಕೆಲವು ವರ್ಷಗಳಲ್ಲಿ ಮನೆ ಖರೀದಿಸುವ ಯೋಜನೆ ಇದೆಯೇ?”, “ಉನ್ನತ ಶಿಕ್ಷಣ ಪಡೆಯುವ ಯೋಚನೆ ಇದೆಯೇ?”, “ಒಂದು ವೇಳೆ ಉದ್ಯೋಗದಿಂದ ಕೆಲಕಾಲ ವಿರಾಮ ತೆಗೆದುಕೊಳ್ಳಬೇಕಾದರೆ ಹೇಗೆ ನಿಭಾಯಿಸುತ್ತೀರಿ?”, “ಕುಟುಂಬದ ಅನಿರೀಕ್ಷಿತ ಜವಾಬ್ದಾರಿಗಳು ಎದುರಾದರೆ ಏನು ಮಾಡುತ್ತೀರಿ?”
ಅವರು ಸ್ವಲ್ಪ ಹೊತ್ತು ಮೌನವಾಗಿದ್ದರು. ಈ ಪ್ರಶ್ನೆಗಳಿಗೆ ಅವರ ಬಳಿ ಸ್ಪಷ್ಟ ಉತ್ತರಗಳಿರಲಿಲ್ಲ. ಅವರು ಅತ್ಯಂತ ಶಿಸ್ತಿನಿಂದ ಹೂಡಿಕೆ ಮಾಡುತ್ತಿದ್ದರು. ಆದರೆ ಅವರು ಎಂದಿಗೂ ತಮ್ಮನ್ನು ತಾವು “ನಾನು ಮಾಡುತ್ತಿರುವ ಪ್ರತಿಯೊಂದು ಹೂಡಿಕೆಯ ಉದ್ದೇಶವೇನು? ಆ ಹಣ ನನಗೆ ಯಾವಾಗ ಬೇಕಾಗಬಹುದು?” ಅನ್ನುವ ಪ್ರಮುಖ ಪ್ರಶ್ನೆ ಕೇಳಿಕೊಂಡಿರಲಿಲ್ಲ.
ನಮ್ಮ ನಡುವೆ ನಡೆದ ಸುದೀರ್ಘ ಚರ್ಚೆಯ ನಂತರ, ಆಸ್ತಿ ಹಂಚಿಕೆಗೆ ಕೇವಲ ವಯಸ್ಸನ್ನೇ ಮುಖ್ಯ ಮಾನದಂಡವಾಗಿಟ್ಟುಕೊಳ್ಳುವುದರ ಮಿತಿಯನ್ನು ಅವರು ಅರ್ಥಮಾಡಿಕೊಳ್ಳಲು ಆರಂಭಿಸಿದರು. ಈಗ ನಾವು ಅವರ ಹಣಕಾಸಿನ ಗುರಿಗಳು, ಅವುಗಳಿಗೆ ಇರುವ ಸಮಯದ ಅವಧಿ, Liquidityಯ ಅಗತ್ಯತೆ ಮತ್ತು ಅಪಾಯವನ್ನು ಸಹಿಸುವ ಸಾಮರ್ಥ್ಯ ಇವೆಲ್ಲವನ್ನೂ ಪರಿಗಣಿಸಿ, ಹಣಕಾಸಿನ ತಂತ್ರವನ್ನು ರೂಪಿಸುವ ಪ್ರಕ್ರಿಯೆಯಲ್ಲಿದ್ದೇವೆ.
Disclaimer: Ara Financial Services Pvt. Ltd. is an AMFI – Registered Mutual Fund Distributor (ARN – 76035). The purpose of this blog is to educate public on topics around personal finance, mutual funds & investing. The scenarios mentioned in the blog are to help readers understand the concept clearly. Do not treat our blogs as investment advice or an invitation/recommendation to invest in mutual funds or capital market or take any investment decision. Ara, its employees or the author cannot be held liable for any investment decisions taken on basis of the information in the above blog/article or any other reasons. Please consult an investment advisor or a mutual fund distributor for all your investment needs.
Shreedhara is the Founder & Director of Ara Financial Services Pvt. Ltd. He has an experience of over 2 decades in Financial Service Industry with majority of it in guiding individuals and institutions on their investments requirements.